Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Ist Nennleistung gleich Wirkleistung?
Ist Nennleistung gleich Wirkleistung? Nein, Nennleistung und Wirkleistung sind nicht dasselbe. Die Nennleistung eines Geräts gibt an, wie viel Leistung es unter optimalen Bedingungen abgeben kann, während die Wirkleistung die tatsächlich genutzte Leistung ist. Die Wirkleistung berücksichtigt auch den Leistungsfaktor, der angibt, wie effizient die Energie umgewandelt wird. Daher können Nennleistung und Wirkleistung unterschiedlich sein, insbesondere bei Geräten mit einem niedrigen Leistungsfaktor. **
Wie berechnet man die Wirkleistung?
Die Wirkleistung wird berechnet, indem man den Scheinleistungswert mit dem Leistungsfaktor multipliziert. Der Leistungsfaktor ist das Verhältnis zwischen Wirkleistung und Scheinleistung. Die Formel zur Berechnung der Wirkleistung lautet also: Wirkleistung = Scheinleistung * Leistungsfaktor. Die Wirkleistung gibt an, wie viel tatsächliche Leistung in einem elektrischen System genutzt wird, im Gegensatz zur Scheinleistung, die die Gesamtleistung angibt. Es ist wichtig, die Wirkleistung zu berechnen, um die Effizienz und Leistungsfähigkeit eines Systems zu bewerten. **

Ähnliche Suchbegriffe für Wirkleistung
Top-Angebote
Produkte zum Begriff Wirkleistung:
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Steuer-Berater 2022 - Handel Vollversion, 1 Lizenz Windows Steuer-Software für WindowsMachen Sie das Beste aus Ihrer Einkommensteuererklärung: Mit WISO Steuer holen Sie sich vom Finanzamt zurück, was Ihnen zusteht. Genial: WISO Steuer-Berater führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. Komplizierte Sachverhalte werden ganz einfach per Video erklärt. WISO Steuer-Berater ist immer aktuell, denn rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update in die Software eingespielt. Alle Aktualisierungen für das Steuerjahr 2020 sind im Kaufpreis enthalten, Sie zahlen nichts extra. Die Beraterausgabe des WISO Steuer-Sparbuchs richtet sich vor allem an Steuerberater und Lohnsteuerhilfe-Vereine. Sie ermöglicht unbegrenzt viele Einkommensteuererklärungen für das Veranlagungsjahr 2021 und bietet professionelle Zusatzfunktionen wie die Mandantenverwaltung oder den ELSTER-Stapelversand.206,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
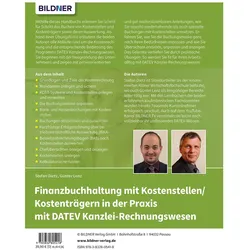
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Wirkleistung?
Was versteht man unter Wirkleistung? **
-
Warum zeigt ein Leistungsmesser Wirkleistung an?
Ein Leistungsmesser zeigt die Wirkleistung an, da diese die tatsächliche Leistung ist, die von einem elektrischen Gerät verbraucht wird. Wirkleistung ist die Energie, die tatsächlich in nutzbare Arbeit umgewandelt wird, im Gegensatz zu Blindleistung, die lediglich den Energieaustausch im elektrischen System beschreibt. Durch die Anzeige der Wirkleistung können Verbraucher den tatsächlichen Energieverbrauch ihres Geräts messen und kontrollieren. Dies ist besonders wichtig, um Energieeffizienz zu verbessern und Kosten zu senken. Letztendlich hilft die Anzeige der Wirkleistung dabei, den Stromverbrauch zu optimieren und die Umweltbelastung zu reduzieren. **
-
Warum zeigt ein Leistungsmesser Wirkleistung an?
Ein Leistungsmesser zeigt die Wirkleistung an, da diese den tatsächlichen Energieverbrauch eines Geräts oder Systems angibt. Die Wirkleistung ist die Leistung, die tatsächlich in nutzbare Arbeit umgewandelt wird und somit für die Erfüllung einer bestimmten Aufgabe verwendet wird. Andere Leistungsarten wie Blindleistung oder Scheinleistung werden nicht angezeigt, da sie nicht direkt zur Erzeugung von Arbeit beitragen. **
-
Was ist die Wirkleistung und Augenblicksleistung?
Die Wirkleistung ist die tatsächlich genutzte Leistung in einem elektrischen System und wird in Watt gemessen. Sie gibt an, wie viel Energie pro Zeiteinheit umgesetzt wird. Die Augenblicksleistung hingegen ist die Leistung zu einem bestimmten Zeitpunkt und kann sich im Laufe der Zeit ändern. Sie wird oft verwendet, um den Spitzenwert der Leistung in einem System zu bestimmen. **


Was ist der Mittelwert der Wirkleistung?
Der Mittelwert der Wirkleistung ist der Durchschnittswert der Leistung über einen bestimmten Zeitraum. Er wird berechnet, indem man die Wirkleistung über den gesamten Zeitraum integriert und durch die Dauer des Zeitraums teilt. Der Mittelwert der Wirkleistung gibt an, wie viel Leistung im Durchschnitt über einen bestimmten Zeitraum abgegeben oder aufgenommen wird. **
Wie berechnet man Scheinleistung, Wirkleistung und Blindleistung?
Die Scheinleistung (S) wird berechnet, indem man die Spannung (U) mit dem Strom (I) multipliziert. Die Wirkleistung (P) wird berechnet, indem man die Scheinleistung mit dem Leistungsfaktor (cos φ) multipliziert. Die Blindleistung (Q) wird berechnet, indem man die Wirkleistung von der Scheinleistung subtrahiert. **
Top-Angebote
Produkte zum Begriff Wirkleistung:
-
Eltako 30014039 RS485-Bus-Aktor 2-Kanal-Stromstoß-Schaltrelais mit Messung der Wirkleistung FSR14M-2xStromstoß-Schaltrelais mit 2 Kanälen und Messung der Wirkleistung. 1+1 Schließer nicht potenzialfrei 16A/250V AC, 230V-LED-Lampen bis 600W, Glühlampen 2000W. Bidirektional. Stand-by-Verlust nur 0,9 Watt. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 2 Teilungseinheiten = 36mm breit, 58mm tief. Versorgungsspannung 230V. Anschluss an den ELTAKO-RS485-Bus. Querverdrahtung Bus und Stromversorgung mit Steckbrücke. Die Momentanleistung wird für jeden Kanal getrennt gemessen und dem Bus übergeben - z.B. zur Weitergabe an einen externen Rechner oder Controller - und auch über das FAM14 in das Funknetz gesendet. Der Maximalstrom als Summe über beide Kontakte beträgt 16A, es ist daher eine Absicherung an L mit maximal 16A erforderlich. Kontaktschaltung im Nulldurchgang zur Schonung der Kontakte und der Lampen. Beim Ausfall der Versorgungsspannung bleibt der Schaltzustand erhalten. Bei wiederkehrender Versorgungsspannung wird definiert ausgeschaltet. Die Kanäle können unabhängig voneinander als ES- und/oder ER-Kanal eingelernt werden. Szenen-Steuerung: Mit einem der vier Steuersignale eines als Szenentaster eingelernten Tasters mit Doppelwippe können mehrere Kanäle eines oder mehrerer FSR14M-2x zu je einer Szene ein- bzw. ausgeschaltet werden. Zentralbefehle können mit Funktastern und/oder mit einem Controller gesendet werden. Mit den Drehschaltern werden die Taster eingelernt und gegebenenfalls die 2 Kanäle getestet. Für den Normalbetrieb werden der mittlere und der untere Drehschalter anschließend auf AUTO gestellt. Bei dem oberen Drehschalter wird ggf. für alle Kanäle gleich die EW-Zeit (0-120 Sekunden) für Relais bzw. die RV-Zeit (0-120 Minuten) für Stromstoßschalter eingestellt. Werden Funk-Bewegungs-Helligkeitssensoren FBH (Master) und/oder FBH (Slave) eingelernt, wird mit dem oberen Drehschalter, für jeden Kanal getrennt, die Schaltschwelle festgelegt, bei welcher die Beleuchtung einschaltet bzw. ausschaltet. Einstellungen des oberen Drehschalters gemäß Bedienungsanleitung. Werden Funk-Helligkeitssensoren eingelernt, wird mit dem oberen Drehschalter, für jeden Kanal getrennt, die Schaltschwelle festgelegt, bei welcher in Abhängigkeit von der Helligkeit die Beleuchtung einschaltet bzw. ausschaltet (von ca. 0 lux in der Position 0 bis ca. 50 lux in der Position 120). Eine Hysterese von ca. 300 lux zwischen dem Ein-und Ausschalten ist fest eingestellt. Eine zusätzlich eingestellte RV-Zeit wird nicht beachtet. Je Kanal kann nur ein FBH (Master) oder FAH eingelernt werden. Ein FBH (Master) oder FAH kann jedoch in mehrere Kanäle eingelernt werden. Werden Funk-Fenster-Türkontakte FTK oder Fenstergriffsensor FFG7B eingelernt, lassen sich mit dem mittleren Drehschalter in den Positionen AUTO 1 bis AUTO 4 unterschiedliche Funktionen einstellen und maximal 116 FTK verknüpfen: AUTO 1 = Fenster zu, dann Ausgang aktiv. AUTO 2 = Fenster offen, dann Ausgang aktiv. In den Stellungen AUTO 3 und AUTO 4 sind die auf einem Kanal eingelernten FTK automatisch verknüpft. Bei AUTO 3 müssen alle FTK geschlossen sein, damit der Arbeitskontakt schließt (z.B. für Klimasteuerung). Bei AUTO 4 genügt ein geöffneter FTK, um den Arbeitskontakt zu schließen (z.B. für Alarmmeldung oder Zuschalten der Stromversorgung eines Dunstabzuges). Ein oder mehrere FTK können in mehrere Kanäle eingelernt werden, damit verschiedene Funktionen gleichzeitig je FTK möglich sind. Nach einem Stromausfall wird die Verknüpfung durch ein neues Signal der FTK bzw. bei der nächsten Statusmeldung nach 15 Minuten wieder hergestellt. Eine zusätzlich eingestellte RV-Zeit wird nicht beachtet. Funktion mit Funk-Rauchwarnmeldern FRW oder Wassersensoren gemäß Bedienungsanleitung. Die LED unter dem oberen Drehschalter begleitet den Einlernvorgang gemäß Bedienungsanleitung und zeigt im Betrieb Steuerbefehle durch kurzes Aufblinken an.76,16 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Nennleistung gleich Wirkleistung?
Ist Nennleistung gleich Wirkleistung? Nein, Nennleistung und Wirkleistung sind nicht dasselbe. Die Nennleistung eines Geräts gibt an, wie viel Leistung es unter optimalen Bedingungen abgeben kann, während die Wirkleistung die tatsächlich genutzte Leistung ist. Die Wirkleistung berücksichtigt auch den Leistungsfaktor, der angibt, wie effizient die Energie umgewandelt wird. Daher können Nennleistung und Wirkleistung unterschiedlich sein, insbesondere bei Geräten mit einem niedrigen Leistungsfaktor. **
-
Wie berechnet man die Wirkleistung?
Die Wirkleistung wird berechnet, indem man den Scheinleistungswert mit dem Leistungsfaktor multipliziert. Der Leistungsfaktor ist das Verhältnis zwischen Wirkleistung und Scheinleistung. Die Formel zur Berechnung der Wirkleistung lautet also: Wirkleistung = Scheinleistung * Leistungsfaktor. Die Wirkleistung gibt an, wie viel tatsächliche Leistung in einem elektrischen System genutzt wird, im Gegensatz zur Scheinleistung, die die Gesamtleistung angibt. Es ist wichtig, die Wirkleistung zu berechnen, um die Effizienz und Leistungsfähigkeit eines Systems zu bewerten. **
-
Was versteht man unter Wirkleistung?
Was versteht man unter Wirkleistung? **
-
Warum zeigt ein Leistungsmesser Wirkleistung an?
Ein Leistungsmesser zeigt die Wirkleistung an, da diese die tatsächliche Leistung ist, die von einem elektrischen Gerät verbraucht wird. Wirkleistung ist die Energie, die tatsächlich in nutzbare Arbeit umgewandelt wird, im Gegensatz zu Blindleistung, die lediglich den Energieaustausch im elektrischen System beschreibt. Durch die Anzeige der Wirkleistung können Verbraucher den tatsächlichen Energieverbrauch ihres Geräts messen und kontrollieren. Dies ist besonders wichtig, um Energieeffizienz zu verbessern und Kosten zu senken. Letztendlich hilft die Anzeige der Wirkleistung dabei, den Stromverbrauch zu optimieren und die Umweltbelastung zu reduzieren. **
Ähnliche Suchbegriffe für Wirkleistung
-
WISO Steuer-Berater 2022 - Handel Vollversion, 1 Lizenz Windows Steuer-Software für WindowsMachen Sie das Beste aus Ihrer Einkommensteuererklärung: Mit WISO Steuer holen Sie sich vom Finanzamt zurück, was Ihnen zusteht. Genial: WISO Steuer-Berater führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. Komplizierte Sachverhalte werden ganz einfach per Video erklärt. WISO Steuer-Berater ist immer aktuell, denn rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update in die Software eingespielt. Alle Aktualisierungen für das Steuerjahr 2020 sind im Kaufpreis enthalten, Sie zahlen nichts extra. Die Beraterausgabe des WISO Steuer-Sparbuchs richtet sich vor allem an Steuerberater und Lohnsteuerhilfe-Vereine. Sie ermöglicht unbegrenzt viele Einkommensteuererklärungen für das Veranlagungsjahr 2021 und bietet professionelle Zusatzfunktionen wie die Mandantenverwaltung oder den ELSTER-Stapelversand.206,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Taschenbuch von Günter Lenz,Stefan Dietz, BildnerFinanzbuchhaltung Mit Kostenstellen/kostenträgern In Der Praxis Mit Datev Kanzlei-rechnungswesen, Taschenbuch Von Günter Lenz,stefan Dietz, Bildner Verlag, Seitenanzahl: 30039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen, Taschenbuch von Günter Lenz,Laura Degel,Burkhard Liermann, Bildner Verlag,Praxisnahe Finanzbuchhaltung Für Skr03 Mit Datev Kanzlei-rechnungswesen, Taschenbuch Von Günter Lenz,laura Degel,burkhard Liermann, Bildner Verlag, 978-3-8328-0700-9, Seitenanzahl: 50049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum zeigt ein Leistungsmesser Wirkleistung an?
Ein Leistungsmesser zeigt die Wirkleistung an, da diese den tatsächlichen Energieverbrauch eines Geräts oder Systems angibt. Die Wirkleistung ist die Leistung, die tatsächlich in nutzbare Arbeit umgewandelt wird und somit für die Erfüllung einer bestimmten Aufgabe verwendet wird. Andere Leistungsarten wie Blindleistung oder Scheinleistung werden nicht angezeigt, da sie nicht direkt zur Erzeugung von Arbeit beitragen. **
-
Was ist die Wirkleistung und Augenblicksleistung?
Die Wirkleistung ist die tatsächlich genutzte Leistung in einem elektrischen System und wird in Watt gemessen. Sie gibt an, wie viel Energie pro Zeiteinheit umgesetzt wird. Die Augenblicksleistung hingegen ist die Leistung zu einem bestimmten Zeitpunkt und kann sich im Laufe der Zeit ändern. Sie wird oft verwendet, um den Spitzenwert der Leistung in einem System zu bestimmen. **
-
Was ist der Mittelwert der Wirkleistung?
Der Mittelwert der Wirkleistung ist der Durchschnittswert der Leistung über einen bestimmten Zeitraum. Er wird berechnet, indem man die Wirkleistung über den gesamten Zeitraum integriert und durch die Dauer des Zeitraums teilt. Der Mittelwert der Wirkleistung gibt an, wie viel Leistung im Durchschnitt über einen bestimmten Zeitraum abgegeben oder aufgenommen wird. **
-
Wie berechnet man Scheinleistung, Wirkleistung und Blindleistung?
Die Scheinleistung (S) wird berechnet, indem man die Spannung (U) mit dem Strom (I) multipliziert. Die Wirkleistung (P) wird berechnet, indem man die Scheinleistung mit dem Leistungsfaktor (cos φ) multipliziert. Die Blindleistung (Q) wird berechnet, indem man die Wirkleistung von der Scheinleistung subtrahiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.