Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Wann muss Baubeginnsanzeige vorliegen?
Die Baubeginnsanzeige muss in der Regel vor Baubeginn bei der zuständigen Baubehörde eingereicht werden. Sie dient dazu, den Baubeginn offiziell anzuzeigen und sicherzustellen, dass das Bauvorhaben den genehmigten Plänen entspricht. Die genauen Fristen für die Einreichung der Baubeginnsanzeige können je nach Bundesland und Kommune variieren. Es ist wichtig, die jeweiligen Vorschriften und Fristen zu beachten, um mögliche Bußgelder oder Verzögerungen beim Bauprojekt zu vermeiden. In einigen Fällen kann auch eine Baugenehmigung erst nach Vorliegen der Baubeginnsanzeige wirksam werden. **
Wann muss Freistellungsbescheinigung vorliegen?
Die Freistellungsbescheinigung muss vorliegen, wenn ein Auftraggeber Leistungen von einem Subunternehmer bezieht, um sicherzustellen, dass dieser von der Umsatzsteuer befreit ist. Sie dient als Nachweis dafür, dass der Subunternehmer als Kleinunternehmer gilt und somit keine Umsatzsteuer auf seine Leistungen erhebt. Ohne die Freistellungsbescheinigung müsste der Auftraggeber die Umsatzsteuer für die Leistungen des Subunternehmers abführen. Es ist wichtig, die Freistellungsbescheinigung sorgfältig aufzubewahren, da sie im Falle einer Steuerprüfung als Nachweis dienen kann. Unternehmen sollten sicherstellen, dass sie die Freistellungsbescheinigung vor Beginn der Zusammenarbeit mit einem Subunternehmer erhalten, um steuerliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Vorliegen
Top-Angebote
Produkte zum Begriff Vorliegen:
-
Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Burkhard Liermann, Laura DegelDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR04. Es richtet sich sowohl an Neuanwender von DATEV als auch an erfahrene Nutzer, die ihr Wissen vertiefen möchten. Die Autoren, Burkhard Liermann, Günter Lenz und Laura Degel, führen die Leser Schritt für Schritt durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der Grundbedienung der Software bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden praxisnahe Beispiele präsentiert, die die Arbeitsabläufe in der Buchhaltung veranschaulichen. Das Buch enthält zahlreiche Tipps und optimale Lösungswege, um die Herausforderungen des Tagesgeschäfts erfolgreich zu meistern. Die klare Struktur und die anschaulichen Erklärungen machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der Finanzbuchhaltung auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann müssen AGB vorliegen?
AGB müssen vor Vertragsabschluss vorliegen. Sie sollten dem Vertragspartner rechtzeitig und in verständlicher Form zur Verfügung gestellt werden, damit dieser die Möglichkeit hat, sie zu lesen und zu akzeptieren. Es ist wichtig, dass die AGB klar und deutlich formuliert sind, damit der Vertragspartner über seine Rechte und Pflichten informiert ist. AGB sollten auch keine unangemessenen oder überraschenden Klauseln enthalten, die den Vertragspartner benachteiligen könnten. Grundsätzlich gilt, dass AGB transparent und fair gestaltet sein sollten, um eine rechtssichere Grundlage für den Vertragsabschluss zu schaffen. **
-
Wann muss Vindikationslage vorliegen?
Vindikationslage muss vorliegen, wenn eine Person ihr Eigentum zurückfordern möchte, das sich im Besitz einer anderen Person befindet. Dies kann beispielsweise der Fall sein, wenn ein gestohlenes Gut gefunden wird und der rechtmäßige Eigentümer es zurückverlangt. Die Vindikationslage setzt voraus, dass der Eigentümer seinen Besitzanspruch geltend machen kann und dass die Sache eindeutig identifizierbar ist. Zudem muss die Person, die im Besitz des Gutes ist, keine rechtmäßigen Ansprüche darauf haben. In solchen Fällen kann die Vindikationsklage vor Gericht eingereicht werden, um das Eigentum zurückzuerlangen. **
-
Wann muss ein Ausbildungsvertrag vorliegen?
Ein Ausbildungsvertrag muss vor Beginn der Ausbildung vorliegen, da er die rechtliche Grundlage für das Ausbildungsverhältnis bildet. In der Regel wird der Vertrag zwischen dem Auszubildenden und dem Ausbildungsbetrieb abgeschlossen. Der Vertrag regelt unter anderem die Dauer der Ausbildung, die Vergütung, die Arbeitszeiten und die Urlaubsregelung. Es ist wichtig, dass der Ausbildungsvertrag schriftlich festgehalten wird, um mögliche Missverständnisse zu vermeiden und die Rechte beider Parteien zu schützen. **
-
Wann muss Folge Arbeitsunfähigkeitsbescheinigung vorliegen?
Eine Arbeitsunfähigkeitsbescheinigung muss vorliegen, wenn ein Arbeitnehmer aufgrund einer Krankheit oder Verletzung nicht in der Lage ist, seiner Arbeit nachzugehen. Die Arbeitsunfähigkeitsbescheinigung muss in der Regel spätestens am dritten Tag der Arbeitsunfähigkeit beim Arbeitgeber vorliegen. In einigen Fällen kann der Arbeitgeber jedoch auch eine sofortige Vorlage der Arbeitsunfähigkeitsbescheinigung verlangen. Es ist wichtig, dass der Arbeitnehmer die Arbeitsunfähigkeitsbescheinigung rechtzeitig und korrekt beim Arbeitgeber einreicht, um mögliche Konsequenzen wie Lohnkürzungen zu vermeiden. **

Wann muss au Verlängerung vorliegen?
Eine Au Verlängerung muss vorliegen, wenn die Arbeitsunfähigkeit des Mitarbeiters über den ursprünglich festgelegten Zeitraum hinaus andauert. Dies kann beispielsweise der Fall sein, wenn der Arzt feststellt, dass der Mitarbeiter weiterhin arbeitsunfähig ist und somit eine Verlängerung der AU-Bescheinigung ausstellt. Es ist wichtig, dass die Verlängerung rechtzeitig erfolgt, um mögliche Probleme mit dem Arbeitgeber zu vermeiden. Die AU Verlängerung muss dem Arbeitgeber umgehend vorgelegt werden, damit dieser über die fortgesetzte Arbeitsunfähigkeit informiert ist und entsprechende Maßnahmen ergreifen kann. In einigen Fällen kann es auch notwendig sein, dass der Mitarbeiter erneut vom Arzt untersucht wird, um die Verlängerung zu rechtfertigen. **
Bis wann muss Wirtschaftsplan vorliegen?
Der Wirtschaftsplan muss gemäß § 41 Abs. 1 der Gemeindeordnung für Baden-Württemberg bis spätestens zum Beginn des Haushaltsjahres vorliegen. In der Regel wird der Wirtschaftsplan daher im Vorfeld des neuen Haushaltsjahres erstellt und verabschiedet. Dies ermöglicht eine rechtzeitige Planung und Umsetzung der finanziellen Maßnahmen und Projekte der Gemeinde. Ein frühzeitiges Vorliegen des Wirtschaftsplans ist daher essenziell für eine effektive Haushaltsführung und die Erfüllung der kommunalen Aufgaben. **
Top-Angebote
Produkte zum Begriff Vorliegen:
-
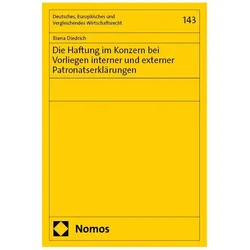
Die Haftung im Konzern bei Vorliegen interner und externer Patronatserklrungen, Fachbücher von Iliana DiedrichDas Fachbuch "Die Haftung im Konzern bei Vorliegen interner und externer Patronatserklärungen" von Iliana Diedrich bietet eine umfassende Analyse der Haftung, die aus Patronatserklärungen resultiert. Es beleuchtet die Unsicherheiten, die mit diesen Erklärungen verbunden sind, und zielt darauf ab, Klarheit zu schaffen. Die Untersuchung umfasst sowohl interne als auch externe Patronatserklärungen und deren Relevanz in Konzernverhältnissen. Dabei werden die Bedingungen erörtert, unter denen eine Haftung auf Primär- oder Sekundärebene in Betracht gezogen werden kann. Das Buch behandelt sowohl weiche als auch harte Patronatserklärungen und analysiert, ob diese den ihnen zugedachten Funktionen gerecht werden. Abschliessend wird die Modifikation der gesetzlichen Haftung in Konzernverhältnissen durch das Vorliegen von Patronatserklärungen thematisiert. Diese fundierte Arbeit richtet sich an Fachleute aus den Bereichen Wirtschaft und Recht, die sich mit den komplexen Fragestellungen der Haftung in Konzernstrukturen auseinandersetzen möchten.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Laura Degel, Günter Lenz, Burkhard LiermannDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR03. Es richtet sich an Neuanwender, die bereits über grundlegende theoretische Kenntnisse der Buchhaltung verfügen. Der Autor, Günter Lenz, führt die Leser systematisch durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der DATEV-Programmeinführung bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden die Funktionen der Software anschaulich erklärt und durch zahlreiche praktische Beispiele ergänzt. Die Leser lernen, wie sie Mandanten anlegen, Buchungen erfassen und den Monats- sowie Jahresabschluss durchführen. Dieses Buch ist ein wertvoller Leitfaden für alle, die sich in die Finanzbuchhaltung einarbeiten möchten und dabei auf eine praxisnahe Herangehensweise Wert legen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Burkhard Liermann, Laura DegelDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR04. Es richtet sich sowohl an Neuanwender von DATEV als auch an erfahrene Nutzer, die ihr Wissen vertiefen möchten. Die Autoren, Burkhard Liermann, Günter Lenz und Laura Degel, führen die Leser Schritt für Schritt durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der Grundbedienung der Software bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden praxisnahe Beispiele präsentiert, die die Arbeitsabläufe in der Buchhaltung veranschaulichen. Das Buch enthält zahlreiche Tipps und optimale Lösungswege, um die Herausforderungen des Tagesgeschäfts erfolgreich zu meistern. Die klare Struktur und die anschaulichen Erklärungen machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der Finanzbuchhaltung auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Baubeginnsanzeige vorliegen?
Die Baubeginnsanzeige muss in der Regel vor Baubeginn bei der zuständigen Baubehörde eingereicht werden. Sie dient dazu, den Baubeginn offiziell anzuzeigen und sicherzustellen, dass das Bauvorhaben den genehmigten Plänen entspricht. Die genauen Fristen für die Einreichung der Baubeginnsanzeige können je nach Bundesland und Kommune variieren. Es ist wichtig, die jeweiligen Vorschriften und Fristen zu beachten, um mögliche Bußgelder oder Verzögerungen beim Bauprojekt zu vermeiden. In einigen Fällen kann auch eine Baugenehmigung erst nach Vorliegen der Baubeginnsanzeige wirksam werden. **
-
Wann muss Freistellungsbescheinigung vorliegen?
Die Freistellungsbescheinigung muss vorliegen, wenn ein Auftraggeber Leistungen von einem Subunternehmer bezieht, um sicherzustellen, dass dieser von der Umsatzsteuer befreit ist. Sie dient als Nachweis dafür, dass der Subunternehmer als Kleinunternehmer gilt und somit keine Umsatzsteuer auf seine Leistungen erhebt. Ohne die Freistellungsbescheinigung müsste der Auftraggeber die Umsatzsteuer für die Leistungen des Subunternehmers abführen. Es ist wichtig, die Freistellungsbescheinigung sorgfältig aufzubewahren, da sie im Falle einer Steuerprüfung als Nachweis dienen kann. Unternehmen sollten sicherstellen, dass sie die Freistellungsbescheinigung vor Beginn der Zusammenarbeit mit einem Subunternehmer erhalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann müssen AGB vorliegen?
AGB müssen vor Vertragsabschluss vorliegen. Sie sollten dem Vertragspartner rechtzeitig und in verständlicher Form zur Verfügung gestellt werden, damit dieser die Möglichkeit hat, sie zu lesen und zu akzeptieren. Es ist wichtig, dass die AGB klar und deutlich formuliert sind, damit der Vertragspartner über seine Rechte und Pflichten informiert ist. AGB sollten auch keine unangemessenen oder überraschenden Klauseln enthalten, die den Vertragspartner benachteiligen könnten. Grundsätzlich gilt, dass AGB transparent und fair gestaltet sein sollten, um eine rechtssichere Grundlage für den Vertragsabschluss zu schaffen. **
-
Wann muss Vindikationslage vorliegen?
Vindikationslage muss vorliegen, wenn eine Person ihr Eigentum zurückfordern möchte, das sich im Besitz einer anderen Person befindet. Dies kann beispielsweise der Fall sein, wenn ein gestohlenes Gut gefunden wird und der rechtmäßige Eigentümer es zurückverlangt. Die Vindikationslage setzt voraus, dass der Eigentümer seinen Besitzanspruch geltend machen kann und dass die Sache eindeutig identifizierbar ist. Zudem muss die Person, die im Besitz des Gutes ist, keine rechtmäßigen Ansprüche darauf haben. In solchen Fällen kann die Vindikationsklage vor Gericht eingereicht werden, um das Eigentum zurückzuerlangen. **
Ähnliche Suchbegriffe für Vorliegen
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Ausbildungsvertrag vorliegen?
Ein Ausbildungsvertrag muss vor Beginn der Ausbildung vorliegen, da er die rechtliche Grundlage für das Ausbildungsverhältnis bildet. In der Regel wird der Vertrag zwischen dem Auszubildenden und dem Ausbildungsbetrieb abgeschlossen. Der Vertrag regelt unter anderem die Dauer der Ausbildung, die Vergütung, die Arbeitszeiten und die Urlaubsregelung. Es ist wichtig, dass der Ausbildungsvertrag schriftlich festgehalten wird, um mögliche Missverständnisse zu vermeiden und die Rechte beider Parteien zu schützen. **
-
Wann muss Folge Arbeitsunfähigkeitsbescheinigung vorliegen?
Eine Arbeitsunfähigkeitsbescheinigung muss vorliegen, wenn ein Arbeitnehmer aufgrund einer Krankheit oder Verletzung nicht in der Lage ist, seiner Arbeit nachzugehen. Die Arbeitsunfähigkeitsbescheinigung muss in der Regel spätestens am dritten Tag der Arbeitsunfähigkeit beim Arbeitgeber vorliegen. In einigen Fällen kann der Arbeitgeber jedoch auch eine sofortige Vorlage der Arbeitsunfähigkeitsbescheinigung verlangen. Es ist wichtig, dass der Arbeitnehmer die Arbeitsunfähigkeitsbescheinigung rechtzeitig und korrekt beim Arbeitgeber einreicht, um mögliche Konsequenzen wie Lohnkürzungen zu vermeiden. **
-
Wann muss au Verlängerung vorliegen?
Eine Au Verlängerung muss vorliegen, wenn die Arbeitsunfähigkeit des Mitarbeiters über den ursprünglich festgelegten Zeitraum hinaus andauert. Dies kann beispielsweise der Fall sein, wenn der Arzt feststellt, dass der Mitarbeiter weiterhin arbeitsunfähig ist und somit eine Verlängerung der AU-Bescheinigung ausstellt. Es ist wichtig, dass die Verlängerung rechtzeitig erfolgt, um mögliche Probleme mit dem Arbeitgeber zu vermeiden. Die AU Verlängerung muss dem Arbeitgeber umgehend vorgelegt werden, damit dieser über die fortgesetzte Arbeitsunfähigkeit informiert ist und entsprechende Maßnahmen ergreifen kann. In einigen Fällen kann es auch notwendig sein, dass der Mitarbeiter erneut vom Arzt untersucht wird, um die Verlängerung zu rechtfertigen. **
-
Bis wann muss Wirtschaftsplan vorliegen?
Der Wirtschaftsplan muss gemäß § 41 Abs. 1 der Gemeindeordnung für Baden-Württemberg bis spätestens zum Beginn des Haushaltsjahres vorliegen. In der Regel wird der Wirtschaftsplan daher im Vorfeld des neuen Haushaltsjahres erstellt und verabschiedet. Dies ermöglicht eine rechtzeitige Planung und Umsetzung der finanziellen Maßnahmen und Projekte der Gemeinde. Ein frühzeitiges Vorliegen des Wirtschaftsplans ist daher essenziell für eine effektive Haushaltsführung und die Erfüllung der kommunalen Aufgaben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.