Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **


Ähnliche Suchbegriffe für Typische
Top-Angebote
Produkte zum Begriff Typische:
-
Egenhofer, Martin: Typische Bauschäden im BildTypische Bauschäden im Bild , Mit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, 12 neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, bewerten, vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen und aktuelle Normen und Regelwerke berücksichtigt. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20250401, Autoren: Egenhofer, Martin~Hergenröder, Michael~Ertl, Ralf~Strunck, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 830 s/w-Abbildungen, Keyword: Abdichtung; Bauen im Bestand; Bauschäden, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 28, Gewicht: 1276, Produktform: Gebunden,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
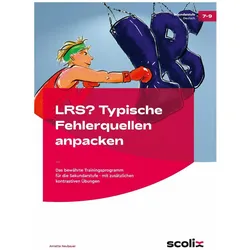
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Was sind typische Anwendungsbeispiele für Kleinstbeträge in der Buchhaltung?
Typische Anwendungsbeispiele für Kleinstbeträge in der Buchhaltung sind beispielsweise Parkgebühren, Verpflegungskosten oder Büromaterialien. Diese Ausgaben sind in der Regel geringfügig und werden oft bar bezahlt. Kleinstbeträge können in der Buchhaltung als Betriebsausgaben verbucht werden, um die Konten sauber zu halten. **
Was sind typische Beispiele für Belegware in der Buchhaltung?
Typische Beispiele für Belegware in der Buchhaltung sind Rechnungen von Lieferanten, Quittungen für Betriebsausgaben und Kontoauszüge von Banken. Diese Belege dienen als Nachweis für getätigte Transaktionen und Ausgaben und sind wichtig für die Dokumentation und Überprüfung der finanziellen Aktivitäten eines Unternehmens. Ohne korrekte Belegware kann es zu Problemen bei der Buchführung und Steuererklärung kommen. **
Top-Angebote
Produkte zum Begriff Typische:
-
scolix (AOL-Verlag) LRS? Typische Fehlerquellen anpackenAuch in der Sekundarstufe gibt es Schülerinnen und Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem E-Book unterstützen Sie diese Lernenden gezielt! Behandelt werden die häufigsten Fehlerquellen wie z. B. Buchstabenverwechslung, Doppelkonsonanten oder die Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schülerinnen und Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Lernenden kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auch die Arbeit auf!Inhaltliche SchwerpunkteKopiervorlagen zu den grundlegenden Rechtschreibregelnaltersangemessene Textemit Lösungenin der Schule und zu Hause einsetzbar23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Egenhofer, Martin: Typische Bauschäden im BildTypische Bauschäden im Bild , Mit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, 12 neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, bewerten, vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen und aktuelle Normen und Regelwerke berücksichtigt. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20250401, Autoren: Egenhofer, Martin~Hergenröder, Michael~Ertl, Ralf~Strunck, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 830 s/w-Abbildungen, Keyword: Abdichtung; Bauen im Bestand; Bauschäden, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 28, Gewicht: 1276, Produktform: Gebunden,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Ähnliche Suchbegriffe für Typische
-
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Was sind typische Anwendungsbeispiele für Kleinstbeträge in der Buchhaltung?
Typische Anwendungsbeispiele für Kleinstbeträge in der Buchhaltung sind beispielsweise Parkgebühren, Verpflegungskosten oder Büromaterialien. Diese Ausgaben sind in der Regel geringfügig und werden oft bar bezahlt. Kleinstbeträge können in der Buchhaltung als Betriebsausgaben verbucht werden, um die Konten sauber zu halten. **
-
Was sind typische Beispiele für Belegware in der Buchhaltung?
Typische Beispiele für Belegware in der Buchhaltung sind Rechnungen von Lieferanten, Quittungen für Betriebsausgaben und Kontoauszüge von Banken. Diese Belege dienen als Nachweis für getätigte Transaktionen und Ausgaben und sind wichtig für die Dokumentation und Überprüfung der finanziellen Aktivitäten eines Unternehmens. Ohne korrekte Belegware kann es zu Problemen bei der Buchführung und Steuererklärung kommen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.