Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Suche das Lied "Porque Maria".
Ich kann dir leider nicht sagen, welches Lied du meinst, da es mehrere Lieder mit dem Titel "Porque Maria" gibt. Es wäre hilfreich, wenn du weitere Informationen wie den Künstler oder den Text des Liedes angeben könntest, um es genauer zu identifizieren. **
Wann benutze ich im Portugiesischen "por que", "porque", "por quê" und "porque"? Bitte eine deutsche Erklärung.
Im Portugiesischen gibt es vier verschiedene Formen, um "warum" auszudrücken: 1. "Por que" wird verwendet, wenn es sich um eine Frage handelt, z.B. "Warum hast du das gemacht?" ("Por que você fez isso?") oder um eine indirekte Frage, z.B. "Ich frage mich, warum er das getan hat." ("Eu me pergunto por que ele fez isso."). 2. "Porque" wird verwendet, um eine Begründung oder einen Grund anzugeben, z.B. "Ich bin müde, weil ich gestern spät aufgeblieben bin." ("Estou cansado porque fiquei acordado até tarde ontem."). 3. "Por quê" wird am Ende eines Satzes verwendet, wenn er eine Frage darstellt, z.B. "Weißt du, warum er das gemacht hat?" **


Ähnliche Suchbegriffe für Porque
Top-Angebote
Produkte zum Begriff Porque:
-
Del porque la lucha por los Derechos LGBTTTIQA es feminista - Angélica García Andrade, Audio, 9789180557696Del Porque La Lucha Por Los Derechos Lgbtttiqa Es Feminista Von Angélica García Andrade, Storyside, Sprecher: Angélica García Andrade, Sprache: Spanisch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
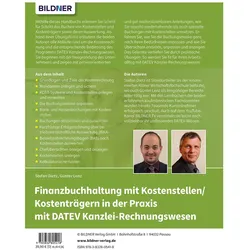
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen "porque" und "como"?
"Porque" wird verwendet, um den Grund oder die Ursache für etwas auszudrücken. Es beantwortet die Frage "Warum?". "Como" hingegen bedeutet "wie" und wird verwendet, um die Art und Weise oder den Prozess zu beschreiben, wie etwas geschieht. Es beantwortet die Frage "Wie?". **
-
Wann benutzt man "por eso" und wann "porque"?
"Por eso" wird verwendet, um eine Ursache oder einen Grund für etwas zu erklären. Es wird normalerweise am Anfang oder in der Mitte eines Satzes verwendet. "Porque" wird verwendet, um eine Begründung oder einen Grund für etwas anzugeben und wird normalerweise am Anfang eines Satzes verwendet. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Top-Angebote
Produkte zum Begriff Porque:
-
Del porque la lucha por los Derechos LGBTTTIQA es feminista - Angélica García Andrade, Audio, 9789180557696Del Porque La Lucha Por Los Derechos Lgbtttiqa Es Feminista Von Angélica García Andrade, Storyside, Sprecher: Angélica García Andrade, Sprache: Spanisch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suche das Lied "Porque Maria".
Ich kann dir leider nicht sagen, welches Lied du meinst, da es mehrere Lieder mit dem Titel "Porque Maria" gibt. Es wäre hilfreich, wenn du weitere Informationen wie den Künstler oder den Text des Liedes angeben könntest, um es genauer zu identifizieren. **
-
Wann benutze ich im Portugiesischen "por que", "porque", "por quê" und "porque"? Bitte eine deutsche Erklärung.
Im Portugiesischen gibt es vier verschiedene Formen, um "warum" auszudrücken: 1. "Por que" wird verwendet, wenn es sich um eine Frage handelt, z.B. "Warum hast du das gemacht?" ("Por que você fez isso?") oder um eine indirekte Frage, z.B. "Ich frage mich, warum er das getan hat." ("Eu me pergunto por que ele fez isso."). 2. "Porque" wird verwendet, um eine Begründung oder einen Grund anzugeben, z.B. "Ich bin müde, weil ich gestern spät aufgeblieben bin." ("Estou cansado porque fiquei acordado até tarde ontem."). 3. "Por quê" wird am Ende eines Satzes verwendet, wenn er eine Frage darstellt, z.B. "Weißt du, warum er das gemacht hat?" **
-
Was ist der Unterschied zwischen "porque" und "como"?
"Porque" wird verwendet, um den Grund oder die Ursache für etwas auszudrücken. Es beantwortet die Frage "Warum?". "Como" hingegen bedeutet "wie" und wird verwendet, um die Art und Weise oder den Prozess zu beschreiben, wie etwas geschieht. Es beantwortet die Frage "Wie?". **
-
Wann benutzt man "por eso" und wann "porque"?
"Por eso" wird verwendet, um eine Ursache oder einen Grund für etwas zu erklären. Es wird normalerweise am Anfang oder in der Mitte eines Satzes verwendet. "Porque" wird verwendet, um eine Begründung oder einen Grund für etwas anzugeben und wird normalerweise am Anfang eines Satzes verwendet. **
Ähnliche Suchbegriffe für Porque
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.