Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Was bedeutet das Wort Palas?
Was bedeutet das Wort Palas? Palas ist ein Begriff, der aus dem Lateinischen stammt und ursprünglich einen königlichen oder adeligen Wohnsitz bezeichnete. Heutzutage wird der Begriff oft verwendet, um ein prächtiges Gebäude oder einen Palast zu beschreiben, der historisch oder kulturell bedeutsam ist. Der Palas war oft der zentrale und repräsentativste Teil einer Burg oder eines Schlosses, in dem der Herrscher residierte und Empfänge abhielt. In der Architekturgeschichte bezieht sich der Begriff Palas auf einen großen Saal oder einen repräsentativen Wohnbereich in einem mittelalterlichen Gebäude. **
Was ist der Palas in einer Burg?
Was ist der Palas in einer Burg? Der Palas ist der zentrale Wohn- und Repräsentationsbau einer Burganlage. Er diente als Wohnstätte für den Burgherrn und seine Familie sowie als Versammlungs- und Festsaal. Oft war der Palas der größte und prächtigste Bau innerhalb der Burgmauern. Er war in der Regel mehrstöckig und mit großen Fenstern und aufwändigen Verzierungen versehen. Der Palas war somit das Herzstück einer Burg und symbolisierte den Machtanspruch des Burgherren. **

Ähnliche Suchbegriffe für Palas
Top-Angebote
Produkte zum Begriff Palas:
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **

Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Top-Angebote
Produkte zum Begriff Palas:
-
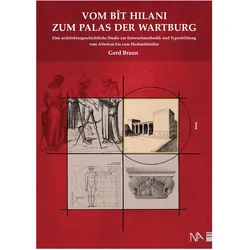
Vom Bit Hilani zum Palas der Wartburg, Fachbücher von Gerd BraunDer Autor vertritt - im Gegensatz zu Teilen der etablierten Forschung - die These, dass die euklidische Geometrie, die pythagoreische Zahlenlehre und die vitruvianische Modullehre seit jeher in allen Hochkulturen bei allen anspruchsvollen Bauten die Grundlage eines rationalen Entwurfs bildeten und sich in der Standardisierung der Bauteile bis in die Gegenwart erhalten konnten. Der erste Band der Trilogie umfasst den Zeitraum von 6500-331 v. Chr. und behandelt, eingebettet in die geschichtliche Entwicklung der Länder und Reiche, die modulare Bauentwurfsmethode auf der Grundlage verkehrsüblicher Masse - wie die in Ägypten verwendete Königselle - und den hieraus abgeleiteten Grundmassen.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vom Bît Hilani zum Palas der Wartburg, Fachbücher von Gerd Braun"Vom Bît Hilani zum Palas der Wartburg" ist ein umfassendes Fachbuch, das sich mit der Entwicklung der euklidischen Geometrie, der pythagoreischen Zahlenlehre und der vitruvianischen Modullehre in der Architektur beschäftigt. Der Autor Gerd Braun stellt die These auf, dass diese mathematischen Konzepte in allen Hochkulturen als Grundlage für anspruchsvolle Bauprojekte dienten. Der zweite Band konzentriert sich auf den Zeitraum von 6500 bis 456 n. Chr. und beleuchtet die modulare Bauentwurfs- und Proportionsmethode des römischen Architekten Vitruv. Durch die Analyse der geschichtlichen Entwicklung Griechenlands und des Römischen Reiches wird die Relevanz dieser Methoden für die Standardisierung von Bauteilen bis in die Gegenwart aufgezeigt. Das Buch richtet sich an Fachleute und Interessierte der Architekturgeschichte und bietet tiefgehende Einblicke in die mathematischen Grundlagen des Bauens.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet das Wort Palas?
Was bedeutet das Wort Palas? Palas ist ein Begriff, der aus dem Lateinischen stammt und ursprünglich einen königlichen oder adeligen Wohnsitz bezeichnete. Heutzutage wird der Begriff oft verwendet, um ein prächtiges Gebäude oder einen Palast zu beschreiben, der historisch oder kulturell bedeutsam ist. Der Palas war oft der zentrale und repräsentativste Teil einer Burg oder eines Schlosses, in dem der Herrscher residierte und Empfänge abhielt. In der Architekturgeschichte bezieht sich der Begriff Palas auf einen großen Saal oder einen repräsentativen Wohnbereich in einem mittelalterlichen Gebäude. **
-
Was ist der Palas in einer Burg?
Was ist der Palas in einer Burg? Der Palas ist der zentrale Wohn- und Repräsentationsbau einer Burganlage. Er diente als Wohnstätte für den Burgherrn und seine Familie sowie als Versammlungs- und Festsaal. Oft war der Palas der größte und prächtigste Bau innerhalb der Burgmauern. Er war in der Regel mehrstöckig und mit großen Fenstern und aufwändigen Verzierungen versehen. Der Palas war somit das Herzstück einer Burg und symbolisierte den Machtanspruch des Burgherren. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Palas
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ratasiewicz, Danuta: Schnelleinstieg FinanzbuchhaltungSchnelleinstieg Finanzbuchhaltung , Alles Wichtige zu Buchführung, Umsatzsteuer, Betriebswirtschaftlicher Auswertung, mit SKR03, SKR04 und typischen Geschäftsvorfällen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 8. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Ratasiewicz, Danuta, Auflage: 24008, Auflage/Ausgabe: 8. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 256, Keyword: Abschreibung; Betriebswirtschaftliche Auswertungen; Buchführung; Buchungssatz; DATEV; Danuta Ratasiewicz; Finanzbuchführung; Finanzbuchhalter; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Gewinngrenzen; GoB; Ist-Versteuerung; Kontenprinzip; SKR03; SKR04k; Umsatzsteuer; eRechnung, Fachschema: Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Hilfe / Lebenshilfe~Lebenshilfe~Business / Management~Management~Management / Selbstmanagement~Manager / Selbstmanagement~Selbstmanagement, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 165, Höhe: 14, Gewicht: 436, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.