Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **

Ähnliche Suchbegriffe für KI-im-Rechnungswesen-Taschenbuch
Top-Angebote
Produkte zum Begriff KI-im-Rechnungswesen-Taschenbuch:
-
Potentiale und Hindernisse des Einsatzes von KI im Rechnungswesen, Taschenbuch von Yulia Kappestein, GRIN, 978-3-389-09348-1Potentiale Und Hindernisse Des Einsatzes Von Ki Im Rechnungswesen, Taschenbuch Von Yulia Kappestein, Grin, 978-3-389-09348-1, Seitenanzahl: 8044,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
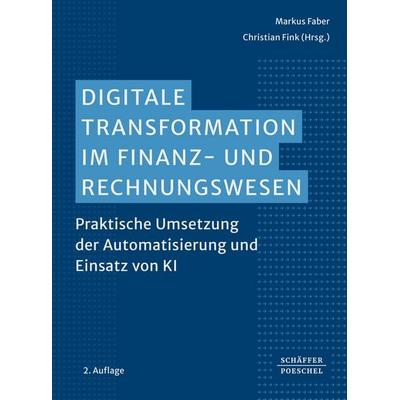
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung im Steuer- und Rechnungswesen, Taschenbuch von Lukas Hübl,Eberhard Bayerl,Martin Wagner,Gerald Dipplinger,Parsa Eghbalzad, Linde,Digitalisierung Im Steuer- Und Rechnungswesen, Taschenbuch Von Lukas Hübl,eberhard Bayerl,martin Wagner,gerald Dipplinger,parsa Eghbalzad, Linde, 978-3-7073-4230-7, Seitenanzahl: 45679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet SBK im Rechnungswesen?
Was bedeutet SBK im Rechnungswesen? SBK steht für Sachbezugskosten und bezieht sich auf die Kosten, die durch die Bereitstellung von Sachleistungen an Mitarbeiter entstehen. Diese Kosten können beispielsweise für die Überlassung von Dienstwagen, Wohnung oder Verpflegung an Mitarbeiter anfallen. SBK müssen im Rechnungswesen als geldwerte Vorteile erfasst und entsprechend versteuert werden. Die korrekte Erfassung und Abrechnung von SBK ist wichtig, um steuerliche und rechtliche Vorschriften einzuhalten und mögliche Fehler zu vermeiden. **
-
Was heißt aktivieren im Rechnungswesen?
Was heißt aktivieren im Rechnungswesen? Im Rechnungswesen bedeutet aktivieren, dass bestimmte Ausgaben oder Kosten auf der Aktivseite der Bilanz verbucht werden, anstatt sie sofort als Aufwand zu verbuchen. Dies geschieht, wenn die Ausgaben voraussichtlich zukünftige wirtschaftliche Vorteile bringen und somit als Vermögenswert behandelt werden können. Durch das Aktivieren werden diese Kosten über die Nutzungsdauer des Vermögenswerts abgeschrieben. Dies dient dazu, die Kosten gerechter auf die entsprechenden Perioden zu verteilen und die finanzielle Situation des Unternehmens realistischer darzustellen. **
-
Was verdient man im Rechnungswesen?
Was verdient man im Rechnungswesen? Das Gehalt im Rechnungswesen kann je nach Position, Erfahrung und Unternehmensgröße variieren. Ein Berufseinsteiger im Rechnungswesen kann mit einem durchschnittlichen Einstiegsgehalt von etwa 35.000 bis 45.000 Euro pro Jahr rechnen. Mit zunehmender Berufserfahrung und Weiterbildungen können die Gehälter im Rechnungswesen auf bis zu 70.000 Euro und mehr steigen. In größeren Unternehmen oder in leitenden Positionen sind sogar Gehälter von über 100.000 Euro möglich. Letztendlich hängt das Gehalt im Rechnungswesen also von verschiedenen Faktoren ab. **
-
Was sind Umlagen im Rechnungswesen?
Umlagen im Rechnungswesen sind Kosten, die auf verschiedene Kostenstellen oder Kostenträger verteilt werden. Sie dienen dazu, Gemeinkosten gerecht auf die verschiedenen Bereiche eines Unternehmens zu verteilen. Umlagen können beispielsweise für Mieten, Versicherungen oder Verwaltungskosten anfallen. **


Was sind Geschäftsvorfälle im Rechnungswesen?
Geschäftsvorfälle im Rechnungswesen sind wirtschaftliche Ereignisse, die zu einer Veränderung der Vermögens-, Finanz- oder Ertragslage eines Unternehmens führen. Sie werden in der Buchhaltung erfasst und dokumentiert, um die finanzielle Situation des Unternehmens zu analysieren und auszuwerten. Beispiele für Geschäftsvorfälle sind der Kauf oder Verkauf von Waren, die Aufnahme eines Kredits oder die Zahlung von Gehältern. **
Was sind Standardkosten im Rechnungswesen?
Standardkosten sind vorab festgelegte Kosten, die als Maßstab für die Bewertung von Produkten oder Dienstleistungen dienen. Sie basieren auf Annahmen über die zu erwartenden Kosten für Material, Arbeitszeit und Gemeinkosten. Standardkosten ermöglichen eine Vergleichbarkeit der tatsächlichen Kosten mit den geplanten Kosten und dienen als Grundlage für die Kostenkontrolle und -analyse. **
Top-Angebote
Produkte zum Begriff KI-im-Rechnungswesen-Taschenbuch:
-
Potentiale und Hindernisse des Einsatzes von KI im Rechnungswesen, Taschenbuch von Yulia Kappestein, GRIN, 978-3-389-09348-1Potentiale Und Hindernisse Des Einsatzes Von Ki Im Rechnungswesen, Taschenbuch Von Yulia Kappestein, Grin, 978-3-389-09348-1, Seitenanzahl: 8044,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was bedeutet SBK im Rechnungswesen?
Was bedeutet SBK im Rechnungswesen? SBK steht für Sachbezugskosten und bezieht sich auf die Kosten, die durch die Bereitstellung von Sachleistungen an Mitarbeiter entstehen. Diese Kosten können beispielsweise für die Überlassung von Dienstwagen, Wohnung oder Verpflegung an Mitarbeiter anfallen. SBK müssen im Rechnungswesen als geldwerte Vorteile erfasst und entsprechend versteuert werden. Die korrekte Erfassung und Abrechnung von SBK ist wichtig, um steuerliche und rechtliche Vorschriften einzuhalten und mögliche Fehler zu vermeiden. **
-
Was heißt aktivieren im Rechnungswesen?
Was heißt aktivieren im Rechnungswesen? Im Rechnungswesen bedeutet aktivieren, dass bestimmte Ausgaben oder Kosten auf der Aktivseite der Bilanz verbucht werden, anstatt sie sofort als Aufwand zu verbuchen. Dies geschieht, wenn die Ausgaben voraussichtlich zukünftige wirtschaftliche Vorteile bringen und somit als Vermögenswert behandelt werden können. Durch das Aktivieren werden diese Kosten über die Nutzungsdauer des Vermögenswerts abgeschrieben. Dies dient dazu, die Kosten gerechter auf die entsprechenden Perioden zu verteilen und die finanzielle Situation des Unternehmens realistischer darzustellen. **
Ähnliche Suchbegriffe für KI-im-Rechnungswesen-Taschenbuch
-
Digitalisierung im Steuer- und Rechnungswesen, Taschenbuch von Lukas Hübl,Eberhard Bayerl,Martin Wagner,Gerald Dipplinger,Parsa Eghbalzad, Linde,Digitalisierung Im Steuer- Und Rechnungswesen, Taschenbuch Von Lukas Hübl,eberhard Bayerl,martin Wagner,gerald Dipplinger,parsa Eghbalzad, Linde, 978-3-7073-4230-7, Seitenanzahl: 45679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundsätze ordnungsmäßiger Datenverarbeitung im Rechnungswesen, Taschenbuch von Leonhard Peez, Betriebswirtschaftlicher Verlag Gabler,Grundsätze Ordnungsmäßiger Datenverarbeitung Im Rechnungswesen, Taschenbuch Von Leonhard Peez, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-10064-9, Seitenanzahl: 19854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was verdient man im Rechnungswesen?
Was verdient man im Rechnungswesen? Das Gehalt im Rechnungswesen kann je nach Position, Erfahrung und Unternehmensgröße variieren. Ein Berufseinsteiger im Rechnungswesen kann mit einem durchschnittlichen Einstiegsgehalt von etwa 35.000 bis 45.000 Euro pro Jahr rechnen. Mit zunehmender Berufserfahrung und Weiterbildungen können die Gehälter im Rechnungswesen auf bis zu 70.000 Euro und mehr steigen. In größeren Unternehmen oder in leitenden Positionen sind sogar Gehälter von über 100.000 Euro möglich. Letztendlich hängt das Gehalt im Rechnungswesen also von verschiedenen Faktoren ab. **
-
Was sind Umlagen im Rechnungswesen?
Umlagen im Rechnungswesen sind Kosten, die auf verschiedene Kostenstellen oder Kostenträger verteilt werden. Sie dienen dazu, Gemeinkosten gerecht auf die verschiedenen Bereiche eines Unternehmens zu verteilen. Umlagen können beispielsweise für Mieten, Versicherungen oder Verwaltungskosten anfallen. **
-
Was sind Geschäftsvorfälle im Rechnungswesen?
Geschäftsvorfälle im Rechnungswesen sind wirtschaftliche Ereignisse, die zu einer Veränderung der Vermögens-, Finanz- oder Ertragslage eines Unternehmens führen. Sie werden in der Buchhaltung erfasst und dokumentiert, um die finanzielle Situation des Unternehmens zu analysieren und auszuwerten. Beispiele für Geschäftsvorfälle sind der Kauf oder Verkauf von Waren, die Aufnahme eines Kredits oder die Zahlung von Gehältern. **
-
Was sind Standardkosten im Rechnungswesen?
Standardkosten sind vorab festgelegte Kosten, die als Maßstab für die Bewertung von Produkten oder Dienstleistungen dienen. Sie basieren auf Annahmen über die zu erwartenden Kosten für Material, Arbeitszeit und Gemeinkosten. Standardkosten ermöglichen eine Vergleichbarkeit der tatsächlichen Kosten mit den geplanten Kosten und dienen als Grundlage für die Kostenkontrolle und -analyse. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.