Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Wie zitiert man einen Gesetzestext?
Um einen Gesetzestext zu zitieren, sollte zunächst der offizielle Titel des Gesetzes angegeben werden, gefolgt von der Abkürzung des Gesetzes und der entsprechenden Paragraphennummer. Es ist wichtig, das Erscheinungsjahr des Gesetzes sowie die Fundstelle, also das offizielle Gesetzblatt oder die Webseite, anzugeben. Bei direkten Zitaten aus dem Gesetzestext sollte dieser in Anführungszeichen gesetzt werden. Es ist ratsam, sich an die Zitierregeln des jeweiligen Fachgebiets oder der Institution zu halten, um korrekt zu zitieren. **
Was ist der aktuelle Gesetzestext?
Es tut mir leid, aber ich kann keine aktuellen Gesetzestexte anzeigen, da ich nicht über eine Internetverbindung verfüge. Bitte wenden Sie sich an eine offizielle Quelle wie das Bundesgesetzblatt oder das entsprechende Gesetzgebungsorgan, um den aktuellen Gesetzestext zu erhalten. **

Ähnliche Suchbegriffe für Gesetzestext
Top-Angebote
Produkte zum Begriff Gesetzestext:
-
Gesetzestext-Sammlung für Ausbilder/-innen und die Ausbildereignungsprüfung, Taschenbuch von Wolfram Küper, Feldhaus, 978-3-88264-795-2Gesetzestext-sammlung Für Ausbilder/-innen Und Die Ausbildereignungsprüfung, Taschenbuch Von Wolfram Küper, Feldhaus, 978-3-88264-795-2, Seitenanzahl: 23412,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer verfasste den Gesetzestext für das westdeutsche Grundgesetz?
Wer verfasste den Gesetzestext für das westdeutsche Grundgesetz? Das Grundgesetz für die Bundesrepublik Deutschland wurde von einem Parlamentarischen Rat ausgearbeitet, der von den Ministerpräsidenten der Länder einberufen wurde. Der Text wurde maßgeblich von Theodor Heuss, Konrad Adenauer und Carlo Schmid beeinflusst. Der Jurist und spätere Bundesverfassungsrichter Hermann von Mangoldt spielte ebenfalls eine wichtige Rolle bei der Ausarbeitung des Grundgesetzes. Insgesamt arbeiteten über 60 Mitglieder des Parlamentarischen Rates an dem Gesetzestext, der am 23. Mai 1949 in Bonn verkündet wurde. **
-
Was sind die grundlegenden Bestimmungen im neuen Gesetzestext zur Umweltschutzregulierung?
Die grundlegenden Bestimmungen im neuen Gesetzestext zur Umweltschutzregulierung umfassen strengere Emissionsstandards für Industrieunternehmen, Maßnahmen zur Reduzierung von Plastikmüll und die Förderung erneuerbarer Energien. Zudem werden Bußgelder für Umweltverstöße erhöht und strengere Kontrollen zur Einhaltung der Vorschriften eingeführt. Das Gesetz zielt darauf ab, den Umweltschutz zu stärken und nachhaltiges Wirtschaften zu fördern. **
-
Welche Unklarheiten gibt es im Gesetzestext bezüglich des stillen Feiertags?
Im Gesetzestext bezüglich des stillen Feiertags gibt es einige Unklarheiten. Zum einen ist nicht genau definiert, welche Aktivitäten als störend oder unzulässig gelten. Es ist nicht klar, ob beispielsweise laute Musik oder das Rasenmähen als störend angesehen werden. Zum anderen ist nicht eindeutig festgelegt, welche Strafen bei Verstößen gegen das Gesetz drohen. Es gibt keine klaren Richtlinien, ob und in welchem Umfang Bußgelder oder andere Sanktionen verhängt werden können. **
-
Was sind die grundlegenden Funktionen von Paragraphen in einem Gesetzestext?
Paragraphen in einem Gesetzestext dienen dazu, den Text in übersichtliche Abschnitte zu gliedern. Sie regeln spezifische Sachverhalte oder Rechtsnormen. Durch die Nummerierung der Paragraphen wird eine eindeutige Zuordnung und Verweisung ermöglicht. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was sind die grundlegenden Bestimmungen in Bezug auf das Urheberrecht in einem Gesetzestext?
Die grundlegenden Bestimmungen in Bezug auf das Urheberrecht in einem Gesetzestext umfassen die Definition von urheberrechtlich geschützten Werken, die Rechte des Urhebers und die Dauer des Schutzes. Außerdem werden Regelungen zu Lizenzierung, Nutzung und Verwertung von geschützten Werken festgelegt. Das Gesetz legt auch Strafen und Sanktionen für Verletzungen des Urheberrechts fest. **
Top-Angebote
Produkte zum Begriff Gesetzestext:
-
Buchhaltung. Rechnungswesen Teil 3, Prüfungsbestandteil Finanzbuchhaltung zur Fachkraftprüfung für Vertrieb, Personalwesen, Rechnungswesen mit KlausurBuchhaltung. Rechnungswesen Teil 3, Prüfungsbestandteil Finanzbuchhaltung Zur Fachkraftprüfung Für Vertrieb, Personalwesen, Rechnungswesen Mit Klausur Und Musterlösung, Taschenbuch Von Claudia Figiel, Grin, 978-3-656-10129-1, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Gesetzestext als Beispiel eines öffentlichen Gebrauchstextes, Taschenbuch von Jenny Hentzschel, GRIN, 978-3-640-71752-1Der Gesetzestext Als Beispiel Eines Öffentlichen Gebrauchstextes, Taschenbuch Von Jenny Hentzschel, Grin, 978-3-640-71752-1, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetzestext-Sammlung für Ausbilder/-innen und die Ausbildereignungsprüfung, Taschenbuch von Wolfram Küper, Feldhaus, 978-3-88264-795-2Gesetzestext-sammlung Für Ausbilder/-innen Und Die Ausbildereignungsprüfung, Taschenbuch Von Wolfram Küper, Feldhaus, 978-3-88264-795-2, Seitenanzahl: 23412,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie zitiert man einen Gesetzestext?
Um einen Gesetzestext zu zitieren, sollte zunächst der offizielle Titel des Gesetzes angegeben werden, gefolgt von der Abkürzung des Gesetzes und der entsprechenden Paragraphennummer. Es ist wichtig, das Erscheinungsjahr des Gesetzes sowie die Fundstelle, also das offizielle Gesetzblatt oder die Webseite, anzugeben. Bei direkten Zitaten aus dem Gesetzestext sollte dieser in Anführungszeichen gesetzt werden. Es ist ratsam, sich an die Zitierregeln des jeweiligen Fachgebiets oder der Institution zu halten, um korrekt zu zitieren. **
-
Was ist der aktuelle Gesetzestext?
Es tut mir leid, aber ich kann keine aktuellen Gesetzestexte anzeigen, da ich nicht über eine Internetverbindung verfüge. Bitte wenden Sie sich an eine offizielle Quelle wie das Bundesgesetzblatt oder das entsprechende Gesetzgebungsorgan, um den aktuellen Gesetzestext zu erhalten. **
-
Wer verfasste den Gesetzestext für das westdeutsche Grundgesetz?
Wer verfasste den Gesetzestext für das westdeutsche Grundgesetz? Das Grundgesetz für die Bundesrepublik Deutschland wurde von einem Parlamentarischen Rat ausgearbeitet, der von den Ministerpräsidenten der Länder einberufen wurde. Der Text wurde maßgeblich von Theodor Heuss, Konrad Adenauer und Carlo Schmid beeinflusst. Der Jurist und spätere Bundesverfassungsrichter Hermann von Mangoldt spielte ebenfalls eine wichtige Rolle bei der Ausarbeitung des Grundgesetzes. Insgesamt arbeiteten über 60 Mitglieder des Parlamentarischen Rates an dem Gesetzestext, der am 23. Mai 1949 in Bonn verkündet wurde. **
-
Was sind die grundlegenden Bestimmungen im neuen Gesetzestext zur Umweltschutzregulierung?
Die grundlegenden Bestimmungen im neuen Gesetzestext zur Umweltschutzregulierung umfassen strengere Emissionsstandards für Industrieunternehmen, Maßnahmen zur Reduzierung von Plastikmüll und die Förderung erneuerbarer Energien. Zudem werden Bußgelder für Umweltverstöße erhöht und strengere Kontrollen zur Einhaltung der Vorschriften eingeführt. Das Gesetz zielt darauf ab, den Umweltschutz zu stärken und nachhaltiges Wirtschaften zu fördern. **
Ähnliche Suchbegriffe für Gesetzestext
-
WISO Steuer-Berater 2022 - Handel Vollversion, 1 Lizenz Windows Steuer-Software für WindowsMachen Sie das Beste aus Ihrer Einkommensteuererklärung: Mit WISO Steuer holen Sie sich vom Finanzamt zurück, was Ihnen zusteht. Genial: WISO Steuer-Berater führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. Komplizierte Sachverhalte werden ganz einfach per Video erklärt. WISO Steuer-Berater ist immer aktuell, denn rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update in die Software eingespielt. Alle Aktualisierungen für das Steuerjahr 2020 sind im Kaufpreis enthalten, Sie zahlen nichts extra. Die Beraterausgabe des WISO Steuer-Sparbuchs richtet sich vor allem an Steuerberater und Lohnsteuerhilfe-Vereine. Sie ermöglicht unbegrenzt viele Einkommensteuererklärungen für das Veranlagungsjahr 2021 und bietet professionelle Zusatzfunktionen wie die Mandantenverwaltung oder den ELSTER-Stapelversand.206,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
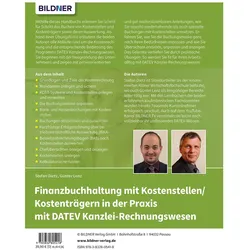
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unklarheiten gibt es im Gesetzestext bezüglich des stillen Feiertags?
Im Gesetzestext bezüglich des stillen Feiertags gibt es einige Unklarheiten. Zum einen ist nicht genau definiert, welche Aktivitäten als störend oder unzulässig gelten. Es ist nicht klar, ob beispielsweise laute Musik oder das Rasenmähen als störend angesehen werden. Zum anderen ist nicht eindeutig festgelegt, welche Strafen bei Verstößen gegen das Gesetz drohen. Es gibt keine klaren Richtlinien, ob und in welchem Umfang Bußgelder oder andere Sanktionen verhängt werden können. **
-
Was sind die grundlegenden Funktionen von Paragraphen in einem Gesetzestext?
Paragraphen in einem Gesetzestext dienen dazu, den Text in übersichtliche Abschnitte zu gliedern. Sie regeln spezifische Sachverhalte oder Rechtsnormen. Durch die Nummerierung der Paragraphen wird eine eindeutige Zuordnung und Verweisung ermöglicht. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind die grundlegenden Bestimmungen in Bezug auf das Urheberrecht in einem Gesetzestext?
Die grundlegenden Bestimmungen in Bezug auf das Urheberrecht in einem Gesetzestext umfassen die Definition von urheberrechtlich geschützten Werken, die Rechte des Urhebers und die Dauer des Schutzes. Außerdem werden Regelungen zu Lizenzierung, Nutzung und Verwertung von geschützten Werken festgelegt. Das Gesetz legt auch Strafen und Sanktionen für Verletzungen des Urheberrechts fest. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.