Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **


Ähnliche Suchbegriffe für Cholesterol
Top-Angebote
Produkte zum Begriff Cholesterol:
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung. Rechnungswesen Teil 3, Prüfungsbestandteil Finanzbuchhaltung zur Fachkraftprüfung für Vertrieb, Personalwesen, Rechnungswesen mit KlausurBuchhaltung. Rechnungswesen Teil 3, Prüfungsbestandteil Finanzbuchhaltung Zur Fachkraftprüfung Für Vertrieb, Personalwesen, Rechnungswesen Mit Klausur Und Musterlösung, Taschenbuch Von Claudia Figiel, Grin, 978-3-656-10129-1, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **

Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
Top-Angebote
Produkte zum Begriff Cholesterol:
-
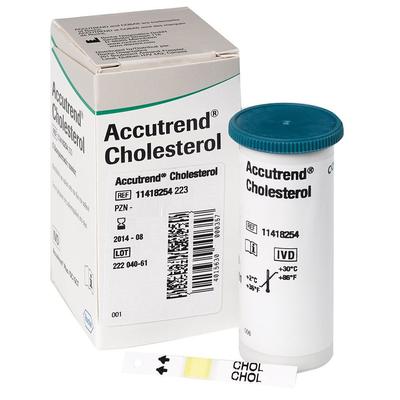
Accutrend Cholesterol 25 STProdukteigenschaften: Accutrend Cholesterol Teststreifen In-vitro-Diagnostikum - zur Selbstanwendung geeignet Verwendungszweck: Teststreifen zur quantitativen Cholesterinbestimmung aus frischem oder heparinisiertem frischem Kapillarblut. Nur mit den folgenden Messgeräten zusammen verwenden: Accutrend GC, Accutrend GCT oder Accutrend Plus. Zusammenfassung: Die Cholesterinbestimmung bietet dem Arzt erste Informationen über den Lipidstoffwechsel eines Patienten. Daraus ergeben sich Hinweise für weitere diagnostische Maßnahmen, Therapieentscheidungen oder die Verlaufskontrolle. Eine Selbstkontrolle kann die ärztliche Kontrolle jedoch nicht ersetzen. Die ermittelten Ergebnisse sollten aufgeschrieben und mit dem Arzt besprochen werden. Funktionsweise des Tests: Jeder Teststreifen enthält ein Testfeld mit Nachweisreagenzien. Sobald Blut aufgetragen wurde, findet eine chemische Reaktion statt und das Testfeld ändert seine Farbe. Das Messgerät registriert diese Farbänderung und wandelt das so ermittelte Messsignal mit Hilfe des dem Gerät über den Codestreifen übermittelten Codes in das Messergebnis um. Vorbereitung und Durchführung der Messung: Benutzen Sie nur die oben genannten Messgeräte zur Bestimmung mit dem Accutrend Cholesterol Teststreifen, um fehlerhafte Messwerte zu vermeiden. Beachten Sie bitte unbedingt die Hinweise in diesem Methodenblatt und der Gebrauchsanweisung Ihres Messgeräts. Vorsichtsmaßnahmen und Warnhinweise: Alle Bestandteile der Packung können über den Hausmüll oder bei Verwendung in einem Labor oder einer Arztpraxis entsprechend den lokalen Richtlinien entsorgt werden. Flüssigkeiten oder Desinfektionsmittel dürfen nicht in die Röhre gelangen. Der Stopfen enthält ein nicht-toxisches Trockenmittel auf Silikatbasis. Sollte das Trockenmittel versehentlich verschluckt werden, bitte ausreichend Wasser nachtrinken! Lagerung und Haltbarkeit: Bei 2°C - 30°C bis zu dem angegebenen Verfallsdatum aufbewahren. Nicht einfrieren. Nicht bei extremen Temperaturen lagern. Teststreifen nicht über das angegebene Verfallsdatum hinaus verwenden. Röhre nach Entnahme eines Teststreifens sofort wieder fest verschließen. Cholesterinbestimmungen werden bei 18-30°C durchgeführt. Bei Bestimmungen außerhalb des erlaubten Temperaturbereichs dürfen Sie den so ermittelten Wert nur zur Orientierung verwenden, da er je nach Temperatur erheblich vom richtigen Wert abweichen kann. Wichtig: Verwenden Sie mehr als einen Accutrend Teststreifen gleichzeitig, so achten Sie darauf, die Stopfen nicht zu verwechseln. Die Stopfenfarbe der Accutrend Cholesterol und Accutrend Triglycerides Teststreifenröhren ist blau, die der Accutrend Glucose Teststreifenröhren ist weiß. Bei Verwechslungen können die angegebenen Haltbarkeiten nicht mehr garantiert werden. Gelieferte Materialien: Teststreifen und 1 Codestreifen. Zusätzlich benötigte Materialien: Accutrend Control CH 1 Lösung. Stechhilfe. Eines der oben aufgeführten Messgeräte. Testdurchführung: Um eine einwandfreie Funktion des Systems sicherzustellen, sind die gerätespezifischen Anweisungen zu befolgen. Gerätespezifische Testanweisungen sind im entsprechenden Bedienungshandbuch zu finden. Das System erfordert einen hängenden Blutstropfen. Um fehlerhafte Messungen zu vermeiden, nur die oben aufgeführten Messgeräte für Bestimmungen mit diesen Teststreifen verwenden. Erforderliche Kontrollen bei Durchführung eines Tests: Vor jeder Messung ist zu prüfen, dass der Teststreifen verwendbar ist. Wenn das Fenster auf der Rückseite des Teststreifens bläulich angelaufen ist, besteht das Risiko, dass der angezeigte Cholesterinwert zu hoch ist. Nehmen Sie in diesem Fall einen neuen Teststreifen. Überprüfen Sie bei jeder Messung, dass das Testfeld des Teststreifens vollständig mit Blut bedeckt ist. Folgen Sie den Anweisungen in der Gebrauchsanweisung des Messgerätes. Gelegentlich kann das runde Fenster auf der Rückseite des Teststreifens fleckig erscheinen diese ungleichmäßige Farbgebung ist probenabhängig und hat keinen Einfluss auf die Messung mit Accutrend Cholesterol Teststreifen. Codierung: Bei Anbruch einer neuen Teststreifenpackung muss Ihr Messgerät mit dem gelieferten Codestreifen neu codiert werden. Die Vorgehensweise ist in der Gebrauchsanweisung des Messgerätes beschrieben. Stimmt die angezeigte Codenummer nicht mit der auf der Teststreifenröhre überein, führt das Messgerät keine Messung durch. Bewahren Sie den Codestreifen auf, bis alle Teststreifen der Packung aufgebraucht sind. Den Codestreifen außerhalb der Teststreifenröhre aufbewahren. Wird der Codestreifen in der Teststreifenröhre aufbewahrt, können die Teststreifen beschädigt werden. Qualitätskontrolle: Zur Qualitätskontrolle Accutrend Control CH 1 einsetzen. Den zulässigen Kontrollbereich finden Sie im beiliegenden Werteblatt. Der Sollwert entspricht dem Mittelwert aus d51,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung. Rechnungswesen Teil 3, Prüfungsbestandteil Finanzbuchhaltung zur Fachkraftprüfung für Vertrieb, Personalwesen, Rechnungswesen mit KlausurBuchhaltung. Rechnungswesen Teil 3, Prüfungsbestandteil Finanzbuchhaltung Zur Fachkraftprüfung Für Vertrieb, Personalwesen, Rechnungswesen Mit Klausur Und Musterlösung, Taschenbuch Von Claudia Figiel, Grin, 978-3-656-10129-1, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Ähnliche Suchbegriffe für Cholesterol
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
-
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.