Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Schmatz
Top-Angebote
Produkte zum Begriff Schmatz:
-
Jahrbuch 1934, Belletristik von Stefan Schmatz, Wolfgang HermesmeierDas Jahrbuch 1934 ist eine faszinierende Sammlung unveröffentlichter Beiträge aus der legendären Karl-May-Reihe, die ursprünglich von 1918 bis 1933 erschien. Diese Ausgabe bietet eine sorgfältige Auswahl an Texten, die die Vielfalt und Tiefe von Karl Mays Werk widerspiegeln. Unter den Autoren finden sich namhafte Persönlichkeiten wie Wolfgang Hermesmeier und Prof. Dr. Stefan Schmatz, die sich mit verschiedenen Aspekten von Mays Leben und Schaffen auseinandersetzen. Die Themen reichen von historischen Analysen über literarische Vergleiche bis hin zu persönlichen Erinnerungen und Reiseberichten. Diese Sammlung ist nicht nur für Fans von Karl May von Interesse, sondern auch für alle, die sich für die Literaturgeschichte und die kulturellen Einflüsse des 20. Jahrhunderts interessieren. Das Jahrbuch 1934 bietet somit einen einzigartigen Einblick in das literarische Erbe eines der bekanntesten deutschen Schriftsteller.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karl-May-Jahrbuch 1935, Belletristik von Stefan Schmatz, Wolfgang HermesmeierDas Karl-May-Jahrbuch 1935 ist eine faszinierende Sammlung unveröffentlichter Beiträge, die die Leser in die Welt eines der bekanntesten deutschen Schriftsteller entführt. Diese Ausgabe ist Teil der legendären Reihe, die ursprünglich von 1918 bis 1933 erschien, und bietet eine sorgfältige Auswahl an Texten, die die Vielfalt und Tiefe von Karl Mays Werk widerspiegeln. Die Beiträge stammen von verschiedenen Autoren und behandeln Themen, die von der Psychologie der Charaktere bis hin zu geografischen Aspekten seiner Erzählungen reichen. Leserinnen und Leser können sich auf interessante Analysen und Einblicke freuen, die sowohl für Fans von Karl May als auch für Literaturinteressierte von Bedeutung sind. Mit einem kartonierten Einband und einer ansprechenden Gestaltung ist dieses Jahrbuch nicht nur informativ, sondern auch ein ansprechendes Sammlerstück für Liebhaber der Belletristik.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
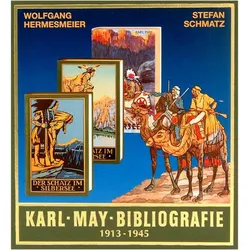
Karl-May-Bibliografie 1913 - 1945, Fachbücher von Stefan Schmatz, Wolfgang HermesmeierDie umfangreiche Bibliografie der beiden May-Kenner, -Forscher und -Sammler Hermesmeier und Schmatz informiert erstmals vollständig über einen der wichtigsten Abschnitte in der Editionsgeschichte von Karl Mays Werken. Alle Veröffentlichungen des Karl-May-Verlages von seiner Gründung 1913 bis zum Ende der Radebeuler Ära 1945 werden hier in übersichtlicher Weise vorgestellt, daneben auch alle Lizenzausgaben sowie die von Liebhabern überaus gesuchten Sammelbilderalben jener Jahre. Mehrjährige Recherchen der Autoren in verschiedenen Bibliotheken, Archiven und im Karl-May-Verlag bilden die Grundlage dieses Bandes, den man schon jetzt als künftiges Standardwerk bezeichnen darf. Sämtliche aufgeführte Bücher sind mit Titelseiten und Einbänden abgebildet, sodass sich jeder Leser - auch ein Neueinsteiger in das Gebiet der klassischen Karl-May-Ausgaben - ein genaues Bild von Ausstattungsvarianten machen kann.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Franz Vana, Fachbücher von Ferdinand Schmatz, Katrin Bucher Trantow, Franz Vana, Brigitte Borchhardt-Birbaumer, Martin ZeillerFranz Vana (1951) nutzt Sprache und formale Malereidiskurse für seine distanzierten Bildanalysen. Das macht ihn zu einem der interessantesten Aussenseiter österreichischer Kunst seiner Generation. Diese Publikation zeigt einen Überblick über sein Schaffen und verbindet dies mit Texten von Brigitte Borchhardt-Birbaumer, Katrin Bucher Trantow, Ferdinand Schmatz, Franz Vana und Martin Zeiller. Diese Künstlerpublikation erscheint anlässlich von Franz Vana. Arbeiten: Schlafen im Kunsthaus Graz.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **

Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
Top-Angebote
Produkte zum Begriff Schmatz:
-
Traumwelten 3, Fachbücher von Stefan Schmatz"Traumwelten 3" ist der abschliessende Band der Reihe, der sich mit der stilistischen Vielfalt der Illustrationen zu Karl Mays Werken beschäftigt. Dieser Band umfasst den längsten Schaffenszeitraum und präsentiert die bedeutendsten und originellsten May-Illustratoren von den 1930er-Jahren bis zur Gegenwart. Neben klassischen Buchillustrationen werden auch Artikel zu Sammelbildern und Comic-Adaptionen von Karl Mays Geschichten behandelt. Alle Künstler werden biografisch und bibliografisch detailliert vorgestellt, ergänzt durch ein umfassendes Bild- und Personenregister, das die gesamte Reihe umfasst. Die zahlreichen Abbildungen, darunter seltene Bilder und Originalvorlagen, bieten einen tiefen Einblick in die künstlerische Auseinandersetzung mit Mays Werk und machen dieses Buch zu einer wertvollen Ressource für Kunst- und Literaturinteressierte.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Traumwelten 1, Fachbücher von Stefan Schmatz, Wolfgang HermesmeierDas Buch "Traumwelten 1" von Wolfgang Hermesmeier und Stefan Schmatz bietet eine tiefgehende Auseinandersetzung mit den Illustratoren, die Karl Mays Werke visuell interpretiert haben. Es präsentiert eine umfassende Übersicht über die Künstler, deren Biografien und künstlerisches Schaffen in Bezug auf Mays Erzählungen dokumentiert sind. Die besten und eindrucksvollsten Illustrationen werden exemplarisch vorgestellt, wobei jede Abbildung mit kurzen Zitaten aus den Erstausgaben versehen ist, um den Kontext der jeweiligen Szene zu verdeutlichen. Dieses Werk ist nicht nur eine Hommage an die Illustratoren, sondern vor allem eine lebendige Darstellung von Karl Mays Geschichten, die Erinnerungen an seine spannenden Erzählungen weckt. Mit zahlreichen Abbildungen, darunter auch seltene und noch nie reproduzierte Bilder, ist es ein unverzichtbares Buch für jede Bibliothek eines Karl-May-Fans.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch 1934, Belletristik von Stefan Schmatz, Wolfgang HermesmeierDas Jahrbuch 1934 ist eine faszinierende Sammlung unveröffentlichter Beiträge aus der legendären Karl-May-Reihe, die ursprünglich von 1918 bis 1933 erschien. Diese Ausgabe bietet eine sorgfältige Auswahl an Texten, die die Vielfalt und Tiefe von Karl Mays Werk widerspiegeln. Unter den Autoren finden sich namhafte Persönlichkeiten wie Wolfgang Hermesmeier und Prof. Dr. Stefan Schmatz, die sich mit verschiedenen Aspekten von Mays Leben und Schaffen auseinandersetzen. Die Themen reichen von historischen Analysen über literarische Vergleiche bis hin zu persönlichen Erinnerungen und Reiseberichten. Diese Sammlung ist nicht nur für Fans von Karl May von Interesse, sondern auch für alle, die sich für die Literaturgeschichte und die kulturellen Einflüsse des 20. Jahrhunderts interessieren. Das Jahrbuch 1934 bietet somit einen einzigartigen Einblick in das literarische Erbe eines der bekanntesten deutschen Schriftsteller.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karl-May-Jahrbuch 1935, Belletristik von Stefan Schmatz, Wolfgang HermesmeierDas Karl-May-Jahrbuch 1935 ist eine faszinierende Sammlung unveröffentlichter Beiträge, die die Leser in die Welt eines der bekanntesten deutschen Schriftsteller entführt. Diese Ausgabe ist Teil der legendären Reihe, die ursprünglich von 1918 bis 1933 erschien, und bietet eine sorgfältige Auswahl an Texten, die die Vielfalt und Tiefe von Karl Mays Werk widerspiegeln. Die Beiträge stammen von verschiedenen Autoren und behandeln Themen, die von der Psychologie der Charaktere bis hin zu geografischen Aspekten seiner Erzählungen reichen. Leserinnen und Leser können sich auf interessante Analysen und Einblicke freuen, die sowohl für Fans von Karl May als auch für Literaturinteressierte von Bedeutung sind. Mit einem kartonierten Einband und einer ansprechenden Gestaltung ist dieses Jahrbuch nicht nur informativ, sondern auch ein ansprechendes Sammlerstück für Liebhaber der Belletristik.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Ähnliche Suchbegriffe für Schmatz
-
Karl-May-Bibliografie 1913 - 1945, Fachbücher von Stefan Schmatz, Wolfgang HermesmeierDie umfangreiche Bibliografie der beiden May-Kenner, -Forscher und -Sammler Hermesmeier und Schmatz informiert erstmals vollständig über einen der wichtigsten Abschnitte in der Editionsgeschichte von Karl Mays Werken. Alle Veröffentlichungen des Karl-May-Verlages von seiner Gründung 1913 bis zum Ende der Radebeuler Ära 1945 werden hier in übersichtlicher Weise vorgestellt, daneben auch alle Lizenzausgaben sowie die von Liebhabern überaus gesuchten Sammelbilderalben jener Jahre. Mehrjährige Recherchen der Autoren in verschiedenen Bibliotheken, Archiven und im Karl-May-Verlag bilden die Grundlage dieses Bandes, den man schon jetzt als künftiges Standardwerk bezeichnen darf. Sämtliche aufgeführte Bücher sind mit Titelseiten und Einbänden abgebildet, sodass sich jeder Leser - auch ein Neueinsteiger in das Gebiet der klassischen Karl-May-Ausgaben - ein genaues Bild von Ausstattungsvarianten machen kann.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Franz Vana, Fachbücher von Ferdinand Schmatz, Katrin Bucher Trantow, Franz Vana, Brigitte Borchhardt-Birbaumer, Martin ZeillerFranz Vana (1951) nutzt Sprache und formale Malereidiskurse für seine distanzierten Bildanalysen. Das macht ihn zu einem der interessantesten Aussenseiter österreichischer Kunst seiner Generation. Diese Publikation zeigt einen Überblick über sein Schaffen und verbindet dies mit Texten von Brigitte Borchhardt-Birbaumer, Katrin Bucher Trantow, Ferdinand Schmatz, Franz Vana und Martin Zeiller. Diese Künstlerpublikation erscheint anlässlich von Franz Vana. Arbeiten: Schlafen im Kunsthaus Graz.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Registerrecht, Fachbücher von Ulrich Kühn, Heinz Willer, Alexander Krafka, Theodor Keidel, Hans Schmatz, Kurt Stöber, Helmut KeidelDas Fachbuch 'Registerrecht' bietet eine umfassende Darstellung der Rechte und Pflichten im Zusammenhang mit der Anmeldung, Eintragung und Löschung von Vorgängen bei den Registergerichten. Es behandelt alle relevanten Justizregister, darunter das Gesellschaftsregister, Vereinsregister, Handelsregister, Genossenschaftsregister und Partnerschaftsregister. Das Werk erläutert detailliert die Eintragungssystematik und bietet praxisnahe Unterstützung durch umfangreiche Musterformulierungen und Checklisten, die den Umgang mit den verschiedenen Registerverfahren erleichtern. Die Inhalte sind speziell auf die Bedürfnisse von Verfahrensbeteiligten zugeschnitten und bieten eine fundierte Grundlage für den Rechts- und Geschäftsverkehr. Zudem werden auch das Zwangsgeld- und Ordnungsgeldverfahren sowie das Beschwerdeverfahren in separaten Abschnitten behandelt. Die Neuauflage beinhaltet zudem aktualisierte Ausführungen zum materiellen Prüfungsrecht des Registergerichts und zum Datenschutz, was das Buch zu einem unverzichtbaren Nachschlagewerk für alle Beteiligten im Registerwesen macht. Die detaillierte Darstellung und die praxisorientierten Hilfestellungen machen es zu einem wichtigen Instrument für Juristinnen und Juristen, die sich mit den komplexen Abläufen im Registerrecht auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Traumwelten II - Bilder zum Werk Karl Mays, Fachbücher von Bernhard Schmid, Lothar Schmid, Stefan Schmatz, Wolfgang Hermesmeier"Traumwelten II - Bilder zum Werk Karl Mays" ist der zweite Band der von Wolfgang Hermesmeier und Stefan Schmatz herausgegebenen Reihe, die sich mit den Illustrationen zu den Werken des berühmten Autors Karl May beschäftigt. Dieser Band setzt die chronologische Erfassung der Künstler fort, die Karl Mays Werke illustrierten, und konzentriert sich auf die Zeitspanne von 1913 bis 1930. Besondere Beachtung finden die Arbeiten der renommierten Illustratoren Carl Lindeberg und Zdenek Burian, während auch weniger bekannte Künstler vorgestellt werden. Neben kurzen Biografien der Zeichner werden deren Werke in Bezug auf Karl May kommentiert und bibliografisch erfasst. Die Auswahl der Illustrationen erfolgt grösstenteils als Reproduktion von Originalvorlagen, ergänzt durch die entsprechenden Textstellen aus Mays Schriften. Zahlreiche Querverweise innerhalb des Werkes laden dazu ein, die facettenreiche Welt Karl Mays zu erkunden, von seinen Kolportageromanen bis zu seinem Spätwerk. Der Band bietet somit nicht nur einen visuellen Genuss, sondern auch eine tiefere Einsicht in die Verbindung zwischen Text und Bild.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
-
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.