Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Woran erkenne ich den Unterschied einer Primärzelle und Sekundärzelle?
Der Hauptunterschied zwischen einer Primärzelle und einer Sekundärzelle liegt in ihrer Wiederaufladbarkeit. Primärzellen sind Einwegzellen, die nach einmaliger Entladung nicht wieder aufgeladen werden können. Sekundärzellen hingegen können wiederholt aufgeladen und entladen werden. Weitere Unterschiede können in der Kapazität, der Lebensdauer und der Kosten liegen. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Primärzelle
Top-Angebote
Produkte zum Begriff Primärzelle:
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
Top-Angebote
Produkte zum Begriff Primärzelle:
-
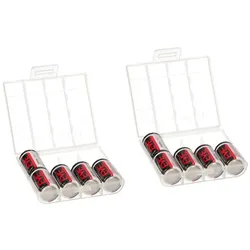
10× EVE ER14250 – Lithium-Thionylchlorid 3,6 V (1⁄2AA), Primärzelle – Industrie-SetDie EVE Lithium 3,6V Batterie ER14250: Die Power für Profis Die EVE Lithium 3,6V Batterie ER14250 ist die optimale Lösung für alle professionellen Anwendungen. Mit einer beeindruckenden Kapazität von 1200mAh und einer minimalen Selbstentladung von weniger als 1% pro Jahr steht sie an der Spitze der Leistungsfähigkeit. Sie eignet sich hervorragend für eine Vielzahl von Geräten, darunter Messgeräte, Stromzähler, Alarmanlagen, Sicherheitseinrichtungen und vieles mehr. Dabei bietet sie nicht nur höchste Leistung, sondern auch Zuverlässigkeit und Langlebigkeit. Perfekte Energiequelle für anspruchsvolle Anwendungen Die ER14250 ist eine Primärbatterie, die nicht wiederaufladbar ist. Ihre hohe Stromstärke macht sie zur ersten Wahl für Geräte, die konstante und zuverlässige Energieversorgung erfordern. Seien Sie versichert, dass Sie mit der EVE Lithium 3,6V Batterie ER14250 die richtige Wahl treffen, wenn es um professionelle Anwendungen geht. Langlebig und vielseitig Diese Batterie ist nicht nur leistungsstark, sondern auch äußerst langlebig. Sie wurde entwickelt, um auch bei anspruchsvollen Bedingungen standzuhalten. Das bedeutet, dass Sie sich keine Sorgen über häufigen Batteriewechsel machen müssen, da die ER14250 für eine lange Lagerung ausgelegt ist. Kompatibilität Die EVE Lithium 3,6V Batterie ER14250 ist kompatibel mit einer Vielzahl von Geräten und anderen ähnlichen Modellen. Unter anderem ist sie eine hervorragende Alternative zu Saft LS14250 3,6V ER14250 Lithiumbatterien. Damit können Sie sicher sein, dass Sie die richtige Batterie für Ihre Bedürfnisse haben. Ihre Anwendungsbeispiele Messgeräte Stromzähler Alarmanlagen Sicherheitseinrichtungen Rauchmelder Computer Mautsysteme Nachtsicht-Geräte Tauchcomputer Backup-Systeme Tracking-Systeme RAM-Speicher POS-Terminals Pager Automobilelektronik Industrielle Elektronik Technische Daten im Überblick: Zellengröße: 1/2 AA (Mignon) System: LiSOCl2 Spannung: 3,6 Volt Kapazität: 1200 mAh Verpackungseinheit: Tray (Box) Zellentyp: Industrie Höhe (netto): 25,2 mm Durchmesser (netto): 14,5 mm Nettogewicht: 11 g Bruttogewicht: 11 g Ähnliche Bezeichnungen und Kompatibilitäten SL750, ER-1/2AA, ER3, ER3S, LS-3, LS3, SL-350, SL350, SL-750, SL750, TL-2150, TL2150, TL-4902, TL4902, TL-5101, TL5101, TL-5112, TL5112, TL-5151, TL5151, TL-5902, TL5902, ER3, ER3S, 1770-XZ, 3B26, 418-0076, 60-0576-100, 6135-99-770-2535, 6ES5-980-0MA11, 742-0011, 922-1262, ER4, T04/41, T04/51, TL-5112, TL-5151S, TL-2151, VL1/2AA, XL-050, XL-050F, XL050. Erwerben Sie jetzt die EVE Lithium 3,6V Batterie ER14250 im praktischen 10er-Pack inklusive 2 Batterieboxen und sichern Sie sich die Energie, die Ihre professionellen Geräte benötigen!21,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Woran erkenne ich den Unterschied einer Primärzelle und Sekundärzelle?
Der Hauptunterschied zwischen einer Primärzelle und einer Sekundärzelle liegt in ihrer Wiederaufladbarkeit. Primärzellen sind Einwegzellen, die nach einmaliger Entladung nicht wieder aufgeladen werden können. Sekundärzellen hingegen können wiederholt aufgeladen und entladen werden. Weitere Unterschiede können in der Kapazität, der Lebensdauer und der Kosten liegen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
Ähnliche Suchbegriffe für Primärzelle
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.