Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **

Ähnliche Suchbegriffe für Pflegerecht
Top-Angebote
Produkte zum Begriff Pflegerecht:
-
Praxishandbuch Pflegerecht, Taschenbuch von Thorsten Müller,Jan P. Schabbeck, Medhochzwei Verlag, 978-3-9880017-4-0Praxishandbuch Pflegerecht, Taschenbuch Von Thorsten Müller,jan P. Schabbeck, Medhochzwei Verlag, 978-3-9880017-4-0, Seitenanzahl: 41659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Janda, Constanze: PflegerechtPflegerecht , Das Buch widmet sich den wesentlichen Aspekten der sozialen Pflegeversicherung und der daran angrenzenden Rechtsgebiete. Die neuesten Entwicklungen wurden berücksichtigt, sodass sich das Werk auf dem aktuellsten Stand der Rechtsetzung befindet. Nach einer grundlegenden Einführung in den Begriff der Pflegebedürftigkeit werden der Kreis der Versicherten und deren leistungsrechtliche Ansprüche ebenso behandelt wie die Rechtsbeziehungen zwischen Leistungserbringern und Kostenträgern sowie Anforderungen an die Qualitätssicherung. Dabei wird nicht nur auf Pflegeleistungen im Rahmen des SGB XI, sondern auch in der gesetzlichen Krankenversicherung (SGB V) und der Sozialhilfe (SGB XII) eingegangen. Prüfschemata, Fallbeispiele, Wiederholungs- und Vertiefungsfragen sowie drei Musterklausuren machen das Buch zu einem wertvollen Begleiter für das Studium der Rechtswissenschaften, der sozialen Arbeit und der Pflegewissenschaften. Zugleich können sich Praktiker einen kompakten Überblick über die aktuellen Entwicklungen im Pflegerecht verschaffen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3., aktualisierte und überarbeitete Auflage, Erscheinungsjahr: 20230922, Produktform: Kartoniert, Beilage: broschiert, Autoren: Janda, Constanze, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., aktualisierte und überarbeitete Auflage, Seitenzahl/Blattzahl: 166, Keyword: Pflegeversicherung; Häusliche Pflege; Rehabilitation; Soziale Entschädigung; Gesetzliche Krankenversicherung; Soziale Pflegeversicherung; Familienversicherung; Pflichtversicherung; Eingliederungshilfe; Pflegevorsorgefonds; Ausgleichsfonds; Qualität der Pflege; Teilstationäre Pflege; Kurzzeitpflege; Pflegehilfsmittel; SGB XI; Sozialgesetzbuch Elftes Buch; Sozialgesetzbuch, Fachschema: Pflege / Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sozialrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Recht und Senioren, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Produktverfügbarkeit: 02, Blätteranzahl: 166 Blätter, Länge: 227, Breite: 153, Höhe: 11, Gewicht: 278, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2773018, Vorgänger EAN: 9783848776504 9783848727674, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 261406826,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
Top-Angebote
Produkte zum Begriff Pflegerecht:
-
Praxishandbuch Pflegerecht, Taschenbuch von Thorsten Müller,Jan P. Schabbeck, Medhochzwei Verlag, 978-3-9880017-4-0Praxishandbuch Pflegerecht, Taschenbuch Von Thorsten Müller,jan P. Schabbeck, Medhochzwei Verlag, 978-3-9880017-4-0, Seitenanzahl: 41659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Janda, Constanze: PflegerechtPflegerecht , Das Buch widmet sich den wesentlichen Aspekten der sozialen Pflegeversicherung und der daran angrenzenden Rechtsgebiete. Die neuesten Entwicklungen wurden berücksichtigt, sodass sich das Werk auf dem aktuellsten Stand der Rechtsetzung befindet. Nach einer grundlegenden Einführung in den Begriff der Pflegebedürftigkeit werden der Kreis der Versicherten und deren leistungsrechtliche Ansprüche ebenso behandelt wie die Rechtsbeziehungen zwischen Leistungserbringern und Kostenträgern sowie Anforderungen an die Qualitätssicherung. Dabei wird nicht nur auf Pflegeleistungen im Rahmen des SGB XI, sondern auch in der gesetzlichen Krankenversicherung (SGB V) und der Sozialhilfe (SGB XII) eingegangen. Prüfschemata, Fallbeispiele, Wiederholungs- und Vertiefungsfragen sowie drei Musterklausuren machen das Buch zu einem wertvollen Begleiter für das Studium der Rechtswissenschaften, der sozialen Arbeit und der Pflegewissenschaften. Zugleich können sich Praktiker einen kompakten Überblick über die aktuellen Entwicklungen im Pflegerecht verschaffen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3., aktualisierte und überarbeitete Auflage, Erscheinungsjahr: 20230922, Produktform: Kartoniert, Beilage: broschiert, Autoren: Janda, Constanze, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., aktualisierte und überarbeitete Auflage, Seitenzahl/Blattzahl: 166, Keyword: Pflegeversicherung; Häusliche Pflege; Rehabilitation; Soziale Entschädigung; Gesetzliche Krankenversicherung; Soziale Pflegeversicherung; Familienversicherung; Pflichtversicherung; Eingliederungshilfe; Pflegevorsorgefonds; Ausgleichsfonds; Qualität der Pflege; Teilstationäre Pflege; Kurzzeitpflege; Pflegehilfsmittel; SGB XI; Sozialgesetzbuch Elftes Buch; Sozialgesetzbuch, Fachschema: Pflege / Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sozialrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Recht und Senioren, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Produktverfügbarkeit: 02, Blätteranzahl: 166 Blätter, Länge: 227, Breite: 153, Höhe: 11, Gewicht: 278, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2773018, Vorgänger EAN: 9783848776504 9783848727674, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 261406826,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Ähnliche Suchbegriffe für Pflegerecht
-
WISO Steuer-Berater 2022 - Handel Vollversion, 1 Lizenz Windows Steuer-Software für WindowsMachen Sie das Beste aus Ihrer Einkommensteuererklärung: Mit WISO Steuer holen Sie sich vom Finanzamt zurück, was Ihnen zusteht. Genial: WISO Steuer-Berater führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. Komplizierte Sachverhalte werden ganz einfach per Video erklärt. WISO Steuer-Berater ist immer aktuell, denn rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update in die Software eingespielt. Alle Aktualisierungen für das Steuerjahr 2020 sind im Kaufpreis enthalten, Sie zahlen nichts extra. Die Beraterausgabe des WISO Steuer-Sparbuchs richtet sich vor allem an Steuerberater und Lohnsteuerhilfe-Vereine. Sie ermöglicht unbegrenzt viele Einkommensteuererklärungen für das Veranlagungsjahr 2021 und bietet professionelle Zusatzfunktionen wie die Mandantenverwaltung oder den ELSTER-Stapelversand.206,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
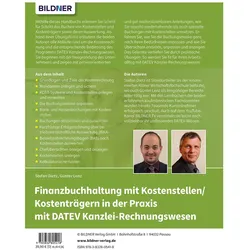
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
-
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.