Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Minttürkis
Top-Angebote
Produkte zum Begriff Minttürkis:
-
MIPA ProMix BC200-30 Basislack Industry, RAL6033 - minttürkis 5kgLösemittelbasierender Zweischicht Basislack, speziell formuliert für den Einsatz im Industriebereich. Durch Überlackierung mit Mipa 2K- Klarlacken ergibt sich ein witterungsbeständiger, hochglänzender Decklack. Eigenschaften: - schnelle Trocknung - gute Deckkraft - keine Wolkenbildung - elektrostatisch verarbeitbar - hohe UV- und Wetterbeständigkeit in Verbindung mit 2K-Klarlacken - Temperaturkurzzeitbelastung: 180°C, Temperaturdauerbelastung: 150°C Inhalt: 1kg / 5kg Farbe: siehe Auswahl bzw. Artikeltitel Verdünnung: 2:1 mit Mipa BC-Verdünnung, 50% (nicht im Lieferunfang, bitte separat bestellen) Auftragungsverfahren: Trocknung Objekttemperatur 20°C : zwischen den Spritzgängen 2-5min, überlackierbar mit 2K-Klarlacken nach 10 - 15 Min. Endablüftzeit Aufbauvorschläge: 3-Schicht-Aufbau: Stahl, Aluminium und Zink: Grundierung: EP100-20 (Schichtdicke: 50 - 60μm) Basislack: BC200-30 (Schichtdicke: 15 - 20μm) Klarlack: Mipa 2K-Klarlacke (Schichtdicke: 50 - 60μm) Kunststoffaufbau: siehe Mipa Lackierempfehlung Kunststoff-Lackierung L7 Besondere Hinweise: Mipa BC200-30 muß unmittelbar nach dem Tönen und vor der Verarbeitung sehr gründlich (mindestens 2 Minuten) aufgerührt werden. Hierzu wird ein maschinelles Mischen mittels Rührwerk oder Rüttler empfohlen. Mipa BC 200-30 gleichmäßig in dünnen, verlaufenden Schichten auftragen; nicht zu naß spritzen. Spezielle Untergrundfarbtöne sind in den Rezepturen im Mipa Mix-System vorgeschrieben. Zur Erhöhung der Viskosität der spritzfertigen Mischung kann anstelle von Mipa BC- Verdünnung auch Mipa BC-Additiv VDG-HV verwendet werden (siehe auch Produkt Information Mipa BC-Additiv VDG-HV). Anmerkung: Mipa BC200-30 ist nach Deko-Paint-Richtlinie NICHT für die Fahrzeugreparatur gedacht. Farbton vor Verarbeitung prüfen.134,15 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
MIPA 2K PU-Acryllack PU240-30 seidenmatt, RAL6033 - minttürkis, 1kgHochwertiger und vielseitig verwendbarer 2K-Polyurethan-Acryllack für die Beschichtung von Nutzfahrzeugen, Fassadenbauteilen und stark beanspruchten Maschinen und Konstruktionen. Durch seine gute UV- und Wetterbeständigkeit eignet sich der PU240 ebenfalls hervorragend für die rationelle LKW-und Landmaschinenlackierung. Eigenschaften : - elektrostatisch verarbeitbar - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - kratzfest - Temperaturbeständigkeit: Dauerbelastung: 100 °C; Kurzzeitbelastung: 180 °C - Haftung (DIN 53 151): Stahl: Gt 0 (sehr gut); Ergiebigkeit : 5 - 5,5m2 / kg (bei 50 μm Trockenschichtdicke) Inhalt: 1kg/ 5kg/ 20kg Farbe: siehe Artikeltitel Glanzgrad: matt verwendbare Härter: Mipa 2K-Härter H5, H10, H25 , MS10, MS25 , MS40 (Spritzapplikation), bei Streich- oder Rollapplikation PUR-Plus-Härter A60 verwenden Mischungsverhältnis: mit Mipa 2K-Härter H5, H10, H25, MS10, MS25, MS40 nach Gewicht: 3 : 1 (Lack : Härter) nach Volumen: 2 : 1 (Lack : Härter) Mipa PUR-Plus-Härter A60: nach Volumen: 4 : 1 (Lack : Härter) Aufbauvorschläge: Eisen, Stahl: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Zink: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Aluminium: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Streichen u. Rollen nur mit Streich-Härter A60 möglich! Den MIPA PU240-(Glanzgrad) gibt es bei uns auch in stumpfmatt (5/20kg), matt (1/5/20kg), seidenmatt (5/20kg),, halbglänzend (5/20kg) und glänzend (1/5/20kg) weitere Informationen siehe Datenblatt25,90 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
MIPA 2K PU-Acryllack PU240-50 halbglänzend, RAL6033 - minttürkis, 20kgHochwertiger und vielseitig verwendbarer 2K-Polyurethan-Acryllack für die Beschichtung von Nutzfahrzeugen, Fassadenbauteilen und stark beanspruchten Maschinen und Konstruktionen. Durch seine gute UV- und Wetterbeständigkeit eignet sich der PU240 ebenfalls hervorragend für die rationelle LKW-, Baumachinenlackierung und Landmaschinenlackierung. Eigenschaften : - elektrostatisch verarbeitbar - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - kratzfest - Temperaturbeständigkeit: Dauerbelastung: 100°C; Kurzzeitbelastung: 180°C - Haftung (DIN 53 151): Stahl: Gt 0 (sehr gut); Ergiebigkeit : 5,5 - 6,8m2/ kg (bei 50μm Trockenschichtdicke) Inhalt: 20kg Farbe: RAL-Standard Farbtöne – siehe Artikeltitel / Auswahl Glanzgrad: halbglänzend verwendbare Härter: Mipa 2K-Härter H5, H10, H25 , MS10, MS25 , MS40 (Spritzapplikation), bei Streich- oder Rollapplikation PUR-Plus-Härter A60 verwenden! Mischungsverhältnis: mit Mipa 2K-Härter H5, H10, H25, MS10, MS25, MS40 nach Gewicht: 3 : 1 (Lack : Härter) nach Volumen: 2 : 1 (Lack : Härter) mit Mipa PUR-Plus-Härter A60: nach Gewicht: 5 : 1 (Lack : Härter) nach Volumen: 4 : 1 (Lack : Härter) Aufbauvorschläge: Eisen, Stahl: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Zink: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Aluminium: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Streichen u. Rollen nur mit Streich-Härter A60 möglich! Den MIPA PU240-(Glanzgrad) gibt es bei uns auch in stumpfmatt (1/5/20kg), matt (1/5/20kg), seidenmatt (1/5/20kg), halbglänzend (5/20kg) und glänzend (1/5/20kg) weitere Informationen siehe Datenblatt349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MIPA 2K PU-Acryllack PU240-90 glänzend, RAL6033 - minttürkis, 1kgHochwertiger und vielseitig verwendbarer 2K-Polyurethan-Acryllack für die Beschichtung von Nutzfahrzeugen, Fassadenbauteilen und stark beanspruchten Maschinen und Konstruktionen. Durch seine gute UV- und Wetterbeständigkeit eignet sich der PU240 ebenfalls hervorragend für die rationelle LKW-und Landmaschinenlackierung. Eigenschaften : - elektrostatisch verarbeitbar - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - kratzfest - Temperaturbeständigkeit: Dauerbelastung: 100 °C; Kurzzeitbelastung: 180 °C - Haftung (DIN 53 151): Stahl: Gt 0 (sehr gut); Ergiebigkeit : 5 - 5,5m2 / kg (bei 50μm Trockenschichtdicke) Inhalt: 1kg Farbe: siehe Artikeltitel Glanzgrad: glänzend verwendbare Härter: Mipa 2K-Härter H5, H10, H25 , MS10, MS25 , MS40 (Spritzapplikation), bei Streich- oder Rollapplikation PUR-Plus-Härter A60 verwenden! Mischungsverhältnis: mit Mipa 2K-Härter H5, H10, H25, MS10, MS25, MS40 nach Gewicht: 3 : 1 (Lack : Härter) nach Volumen: 2 : 1 (Lack : Härter) Mipa PUR-Plus-Härter A60: nach Volumen: 4 : 1 (Lack : Härter) Aufbauvorschläge: Eisen, Stahl: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Zink: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Aluminium: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Streichen u. Rollen nur mit Streich-Härter A60 möglich! Den MIPA PU240-(Glanzgrad) gibt es bei uns auch in stumpfmatt (5/20kg), matt (1/5/20kg), seidenmatt (5/20kg),, halbglänzend (5/20kg) und glänzend (1/5/20kg) weitere Informationen siehe Datenblatt25,90 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter


-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **

Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
Top-Angebote
Produkte zum Begriff Minttürkis:
-
MIPA ProMix BC200-30 Basislack Industry, RAL6033 - minttürkis 5kgLösemittelbasierender Zweischicht Basislack, speziell formuliert für den Einsatz im Industriebereich. Durch Überlackierung mit Mipa 2K- Klarlacken ergibt sich ein witterungsbeständiger, hochglänzender Decklack. Eigenschaften: - schnelle Trocknung - gute Deckkraft - keine Wolkenbildung - elektrostatisch verarbeitbar - hohe UV- und Wetterbeständigkeit in Verbindung mit 2K-Klarlacken - Temperaturkurzzeitbelastung: 180°C, Temperaturdauerbelastung: 150°C Inhalt: 1kg / 5kg Farbe: siehe Auswahl bzw. Artikeltitel Verdünnung: 2:1 mit Mipa BC-Verdünnung, 50% (nicht im Lieferunfang, bitte separat bestellen) Auftragungsverfahren: Trocknung Objekttemperatur 20°C : zwischen den Spritzgängen 2-5min, überlackierbar mit 2K-Klarlacken nach 10 - 15 Min. Endablüftzeit Aufbauvorschläge: 3-Schicht-Aufbau: Stahl, Aluminium und Zink: Grundierung: EP100-20 (Schichtdicke: 50 - 60μm) Basislack: BC200-30 (Schichtdicke: 15 - 20μm) Klarlack: Mipa 2K-Klarlacke (Schichtdicke: 50 - 60μm) Kunststoffaufbau: siehe Mipa Lackierempfehlung Kunststoff-Lackierung L7 Besondere Hinweise: Mipa BC200-30 muß unmittelbar nach dem Tönen und vor der Verarbeitung sehr gründlich (mindestens 2 Minuten) aufgerührt werden. Hierzu wird ein maschinelles Mischen mittels Rührwerk oder Rüttler empfohlen. Mipa BC 200-30 gleichmäßig in dünnen, verlaufenden Schichten auftragen; nicht zu naß spritzen. Spezielle Untergrundfarbtöne sind in den Rezepturen im Mipa Mix-System vorgeschrieben. Zur Erhöhung der Viskosität der spritzfertigen Mischung kann anstelle von Mipa BC- Verdünnung auch Mipa BC-Additiv VDG-HV verwendet werden (siehe auch Produkt Information Mipa BC-Additiv VDG-HV). Anmerkung: Mipa BC200-30 ist nach Deko-Paint-Richtlinie NICHT für die Fahrzeugreparatur gedacht. Farbton vor Verarbeitung prüfen.134,15 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
MIPA 2K PU-Acryllack PU240-30 seidenmatt, RAL6033 - minttürkis, 1kgHochwertiger und vielseitig verwendbarer 2K-Polyurethan-Acryllack für die Beschichtung von Nutzfahrzeugen, Fassadenbauteilen und stark beanspruchten Maschinen und Konstruktionen. Durch seine gute UV- und Wetterbeständigkeit eignet sich der PU240 ebenfalls hervorragend für die rationelle LKW-und Landmaschinenlackierung. Eigenschaften : - elektrostatisch verarbeitbar - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - kratzfest - Temperaturbeständigkeit: Dauerbelastung: 100 °C; Kurzzeitbelastung: 180 °C - Haftung (DIN 53 151): Stahl: Gt 0 (sehr gut); Ergiebigkeit : 5 - 5,5m2 / kg (bei 50 μm Trockenschichtdicke) Inhalt: 1kg/ 5kg/ 20kg Farbe: siehe Artikeltitel Glanzgrad: matt verwendbare Härter: Mipa 2K-Härter H5, H10, H25 , MS10, MS25 , MS40 (Spritzapplikation), bei Streich- oder Rollapplikation PUR-Plus-Härter A60 verwenden Mischungsverhältnis: mit Mipa 2K-Härter H5, H10, H25, MS10, MS25, MS40 nach Gewicht: 3 : 1 (Lack : Härter) nach Volumen: 2 : 1 (Lack : Härter) Mipa PUR-Plus-Härter A60: nach Volumen: 4 : 1 (Lack : Härter) Aufbauvorschläge: Eisen, Stahl: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Zink: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Aluminium: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Streichen u. Rollen nur mit Streich-Härter A60 möglich! Den MIPA PU240-(Glanzgrad) gibt es bei uns auch in stumpfmatt (5/20kg), matt (1/5/20kg), seidenmatt (5/20kg),, halbglänzend (5/20kg) und glänzend (1/5/20kg) weitere Informationen siehe Datenblatt25,90 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Ähnliche Suchbegriffe für Minttürkis
-
MIPA 2K PU-Acryllack PU240-50 halbglänzend, RAL6033 - minttürkis, 20kgHochwertiger und vielseitig verwendbarer 2K-Polyurethan-Acryllack für die Beschichtung von Nutzfahrzeugen, Fassadenbauteilen und stark beanspruchten Maschinen und Konstruktionen. Durch seine gute UV- und Wetterbeständigkeit eignet sich der PU240 ebenfalls hervorragend für die rationelle LKW-, Baumachinenlackierung und Landmaschinenlackierung. Eigenschaften : - elektrostatisch verarbeitbar - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - kratzfest - Temperaturbeständigkeit: Dauerbelastung: 100°C; Kurzzeitbelastung: 180°C - Haftung (DIN 53 151): Stahl: Gt 0 (sehr gut); Ergiebigkeit : 5,5 - 6,8m2/ kg (bei 50μm Trockenschichtdicke) Inhalt: 20kg Farbe: RAL-Standard Farbtöne – siehe Artikeltitel / Auswahl Glanzgrad: halbglänzend verwendbare Härter: Mipa 2K-Härter H5, H10, H25 , MS10, MS25 , MS40 (Spritzapplikation), bei Streich- oder Rollapplikation PUR-Plus-Härter A60 verwenden! Mischungsverhältnis: mit Mipa 2K-Härter H5, H10, H25, MS10, MS25, MS40 nach Gewicht: 3 : 1 (Lack : Härter) nach Volumen: 2 : 1 (Lack : Härter) mit Mipa PUR-Plus-Härter A60: nach Gewicht: 5 : 1 (Lack : Härter) nach Volumen: 4 : 1 (Lack : Härter) Aufbauvorschläge: Eisen, Stahl: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Zink: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Aluminium: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Streichen u. Rollen nur mit Streich-Härter A60 möglich! Den MIPA PU240-(Glanzgrad) gibt es bei uns auch in stumpfmatt (1/5/20kg), matt (1/5/20kg), seidenmatt (1/5/20kg), halbglänzend (5/20kg) und glänzend (1/5/20kg) weitere Informationen siehe Datenblatt349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MIPA 2K PU-Acryllack PU240-90 glänzend, RAL6033 - minttürkis, 1kgHochwertiger und vielseitig verwendbarer 2K-Polyurethan-Acryllack für die Beschichtung von Nutzfahrzeugen, Fassadenbauteilen und stark beanspruchten Maschinen und Konstruktionen. Durch seine gute UV- und Wetterbeständigkeit eignet sich der PU240 ebenfalls hervorragend für die rationelle LKW-und Landmaschinenlackierung. Eigenschaften : - elektrostatisch verarbeitbar - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - kratzfest - Temperaturbeständigkeit: Dauerbelastung: 100 °C; Kurzzeitbelastung: 180 °C - Haftung (DIN 53 151): Stahl: Gt 0 (sehr gut); Ergiebigkeit : 5 - 5,5m2 / kg (bei 50μm Trockenschichtdicke) Inhalt: 1kg Farbe: siehe Artikeltitel Glanzgrad: glänzend verwendbare Härter: Mipa 2K-Härter H5, H10, H25 , MS10, MS25 , MS40 (Spritzapplikation), bei Streich- oder Rollapplikation PUR-Plus-Härter A60 verwenden! Mischungsverhältnis: mit Mipa 2K-Härter H5, H10, H25, MS10, MS25, MS40 nach Gewicht: 3 : 1 (Lack : Härter) nach Volumen: 2 : 1 (Lack : Härter) Mipa PUR-Plus-Härter A60: nach Volumen: 4 : 1 (Lack : Härter) Aufbauvorschläge: Eisen, Stahl: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Zink: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Aluminium: Grundierung: EP100-20 (Schichtdicke: 50 - 70μm) Decklackierung: PU240-90 (Schichtdicke: 50 - 60μm) Streichen u. Rollen nur mit Streich-Härter A60 möglich! Den MIPA PU240-(Glanzgrad) gibt es bei uns auch in stumpfmatt (5/20kg), matt (1/5/20kg), seidenmatt (5/20kg),, halbglänzend (5/20kg) und glänzend (1/5/20kg) weitere Informationen siehe Datenblatt25,90 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
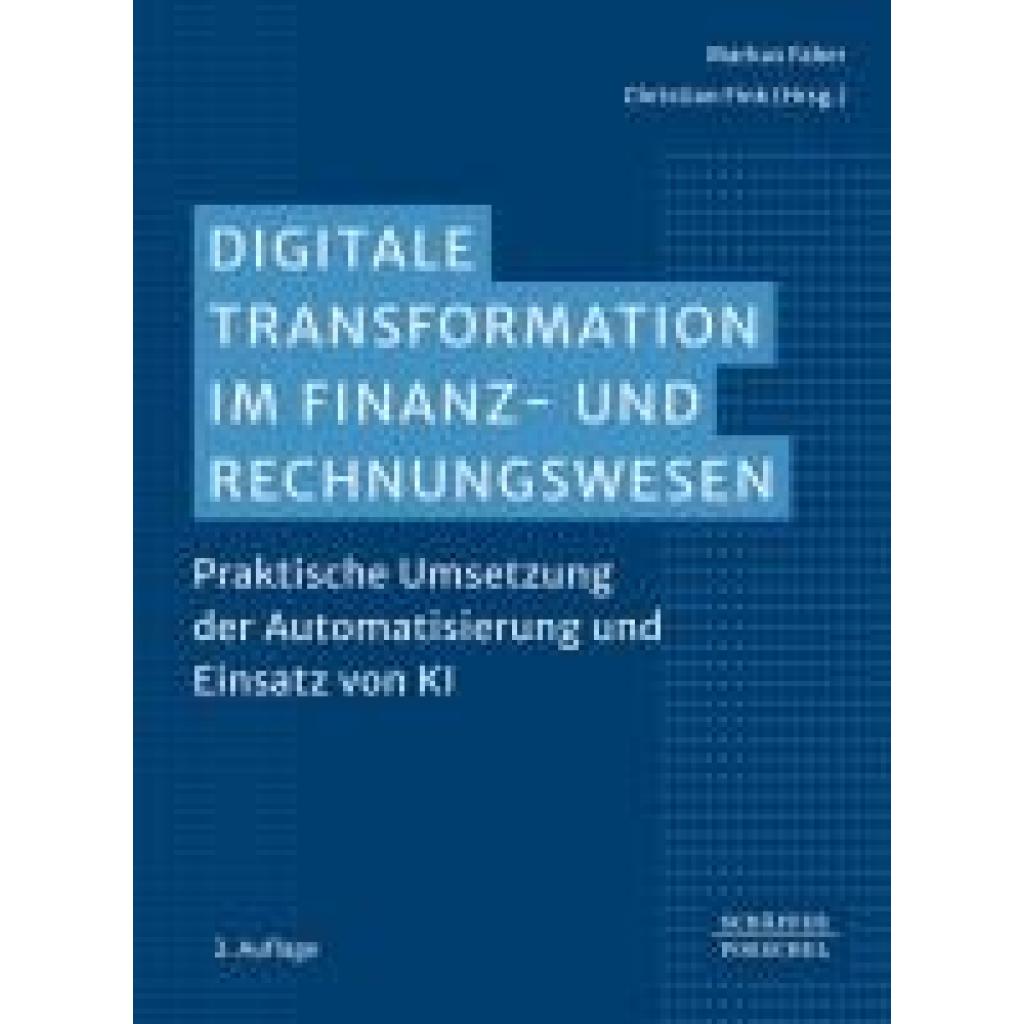
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ratasiewicz, Danuta: Schnelleinstieg FinanzbuchhaltungSchnelleinstieg Finanzbuchhaltung , Alles Wichtige zu Buchführung, Umsatzsteuer, Betriebswirtschaftlicher Auswertung, mit SKR03, SKR04 und typischen Geschäftsvorfällen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 8. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Ratasiewicz, Danuta, Auflage: 24008, Auflage/Ausgabe: 8. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 256, Keyword: Abschreibung; Betriebswirtschaftliche Auswertungen; Buchführung; Buchungssatz; DATEV; Danuta Ratasiewicz; Finanzbuchführung; Finanzbuchhalter; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Gewinngrenzen; GoB; Ist-Versteuerung; Kontenprinzip; SKR03; SKR04k; Umsatzsteuer; eRechnung, Fachschema: Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Hilfe / Lebenshilfe~Lebenshilfe~Business / Management~Management~Management / Selbstmanagement~Manager / Selbstmanagement~Selbstmanagement, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 165, Höhe: 14, Gewicht: 436, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
-
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.