Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Welche Betriebskosten von Steuer absetzen?
Welche Betriebskosten können von der Steuer abgesetzt werden? Dies hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel können jedoch Kosten wie Miete, Büromaterial, Versicherungen, Werbekosten, Reisekosten, Gehälter und Löhne von Mitarbeitern sowie Abschreibungen von der Steuer abgesetzt werden. Es ist wichtig, alle Ausgaben sorgfältig zu dokumentieren und sich gegebenenfalls von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle möglichen Betriebskosten korrekt abgesetzt werden. **
Wie viel Kfz Steuer?
Die Höhe der Kfz-Steuer hängt von verschiedenen Faktoren ab, wie beispielsweise dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Kraftstoff. Je nachdem, wie umweltfreundlich das Auto ist, variiert die Steuer. Es gibt auch regionale Unterschiede, da die Kfz-Steuer von den einzelnen Bundesländern festgelegt wird. Um den genauen Betrag der Kfz-Steuer für ein bestimmtes Fahrzeug zu erfahren, kann man sich an die örtliche Zulassungsstelle oder das Finanzamt wenden. Es gibt auch Online-Rechner, mit denen man die voraussichtliche Höhe der Kfz-Steuer für ein bestimmtes Fahrzeug berechnen kann. **


Ähnliche Suchbegriffe für Kfz-Betriebskosten
Top-Angebote
Produkte zum Begriff Kfz-Betriebskosten:
-
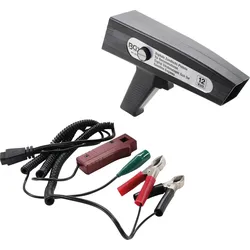
BGS 40106 Digitale KfZ Zündlichtpistole für BenzinmotorenBGS 40106 Digitale Zündlichtpistole für Benzinmotoren Beschreibung: elektronische Winkeleinstellung ermöglicht ein genaues Anblitzen der Markierungen speziell geeignet für Motoren, die über keine Winkel-Markierung an der Riemenscheibe verfügen weitere Messungen sind über die gut ablesbare 7-Segment-Anzeige möglich: Schließwinkel bei 2-, 3-, 4-, 5-, 6- und 8-Zylinder-Motoren Spannungs- und Spannungsverlust-Test Motordrehzahl Zündwinkel 0 - 60 Drehzahl 200 - 9990 U/min Schließwinkel 0 - 99,9 %119,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Langenberg, Hans: Betriebskosten- und HeizkostenrechtBetriebskosten- und Heizkostenrecht , Zum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemäßen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäß ebenso Schwierigkeiten wie die ordnungsgemäße Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbußen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt ausführliches Stichwortregister zum schnellen Zugriff Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage Berücksichtigung aller einschlägiger Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen Erstmals auch mit CO2KostAufG Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG- Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer. , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250330, Autoren: Langenberg, Hans~Zehelein, Kai, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 578, Keyword: Abrechnungsfrist; Abrechnungspflicht; Abrechnungszeitraum; Abrechungen und Fristen; Begriff der Betriebskosten; Betriebskostenrecht; Betriebskostenvorauszahlung; Contracting; Energieeinsparverordnung; Heizkosten; Heizkostenabrechnung; Heizkostenverordnung; Instandhaltung; Instandsetzung; MietNovG; MiethöheverbesserungsG 2020; Mietpreisbremse; Pflicht; Prozess; Stromversorgung; Trinkwasserverordnung; Umlage; Umlage der Betriebskosten; Umlageschlüssel; Vorauszahlungen; Wasserversorgung; Wohnraummiete; Zeitraum, Fachschema: Betriebskosten~Kosten / Betriebskosten~Immobilienrecht~Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 612 Blätter, Länge: 240, Breite: 160, Höhe: 25, Gewicht: 727, Produktform: Kartoniert,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
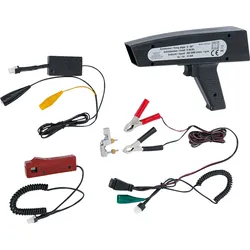
BGS 40107 Digitale KfZ Zündlichtpistole für DieselmotorenBGS 40106 Digitale Zündlichtpistole für Benzinmotoren Beschreibung: elektronische Winkeleinstellung ermöglicht eine genaues Anblitzen der Markierungen speziell geeignet für Motoren die über keine Winkel-Markierung an der Riemenscheibe verfügen weitere Messungen sind über die gut ablesbare 7-Segment Anzeige möglich: Schließwinkel bei 2-, 3-, 4-, 5-, 6- und 8-Zylinder Spannungs- und Spannungsverlust-Test Motordrehzahl auch verwendbar zur Einspritzbeginn-Prüfung bei Dieselmotoren Signalabnahme erfolgt über Piezogeber zur Montage auf der Dieselleitung Zündwinkel 0 - 60 Drehzahl 200 - 9990 U/min Schließwinkel 0 - 99,9 % Spannungsversorgung 12 V264,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Betriebskosten« orange, 29.7x31.5 cmThemenringbuch mit Register »Meine Betriebskosten«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: orange, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter

-
Was kostet KFZ Steuer?
Die Kosten für die KFZ-Steuer hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Alter des Fahrzeugs. In Deutschland wird die KFZ-Steuer vom Finanzamt berechnet und jährlich erhoben. Die genaue Höhe der KFZ-Steuer kann daher je nach Fahrzeugtyp und individuellen Merkmalen variieren. Es lohnt sich, im Voraus zu prüfen, wie hoch die KFZ-Steuer für das jeweilige Fahrzeug ausfällt, um unangenehme Überraschungen zu vermeiden. Es gibt auch Online-Rechner, die dabei helfen können, die voraussichtlichen Kosten für die KFZ-Steuer zu ermitteln. **
-
Ist die KFZ Steuer eine direkte Steuer?
Ist die KFZ Steuer eine direkte Steuer? Die KFZ Steuer ist eine indirekte Steuer, da sie nicht direkt von den Bürgern an den Staat gezahlt wird, sondern über den Besitz oder die Nutzung eines Kraftfahrzeugs erhoben wird. Sie wird daher als Verbrauchssteuer betrachtet. Im Gegensatz dazu sind direkte Steuern solche, die direkt von den Bürgern an den Staat gezahlt werden, wie z.B. die Einkommensteuer. Die KFZ Steuer basiert auf bestimmten Kriterien wie Hubraum, CO2-Emissionen und Fahrzeugtyp und wird daher als indirekte Steuer eingestuft. **
-
Wer meldet KFZ Steuer an?
Die KFZ-Steuer wird in der Regel vom Fahrzeughalter oder der Fahrzeughalterin angemeldet. Dies geschieht entweder persönlich bei der örtlichen Zulassungsstelle oder online über das entsprechende Portal. Die Höhe der KFZ-Steuer hängt von verschiedenen Faktoren wie dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Kraftstoff ab. Es ist wichtig, die KFZ-Steuer fristgerecht zu zahlen, da bei Nichtzahlung Sanktionen drohen können. Bei Fragen zur KFZ-Steuer und deren Anmeldung kann man sich an die örtliche Zulassungsstelle oder das Finanzamt wenden. **
-
Wird die KFZ Steuer abgebucht?
Die KFZ-Steuer wird in der Regel nicht automatisch abgebucht, sondern muss vom Fahrzeughalter selbst überwiesen werden. Es gibt jedoch die Möglichkeit, eine Einzugsermächtigung zu erteilen, damit die KFZ-Steuer automatisch vom Konto abgebucht wird. Dafür muss eine entsprechende Vereinbarung mit dem Finanzamt getroffen werden. Es ist wichtig, die Zahlungsfristen für die KFZ-Steuer im Blick zu behalten, um eventuelle Mahngebühren zu vermeiden. Falls die KFZ-Steuer nicht rechtzeitig bezahlt wird, kann dies zu Bußgeldern oder anderen Konsequenzen führen. **


Wie berechnet sich KFZ Steuer?
Die KFZ-Steuer wird in Deutschland anhand verschiedener Faktoren berechnet, darunter Hubraum, CO2-Emissionen und Kraftstoffart des Fahrzeugs. Je nach Fahrzeugtyp und Umweltverträglichkeit können unterschiedliche Steuersätze gelten. Die genaue Höhe der Steuer wird anhand dieser Faktoren in einer Steuertabelle festgelegt. Es gibt auch Sonderregelungen für bestimmte Fahrzeuge, wie beispielsweise Elektroautos, die oft von der KFZ-Steuer befreit sind. Die KFZ-Steuer wird jährlich erhoben und muss vom Halter des Fahrzeugs bezahlt werden. **
Hat Frankreich eine KFZ Steuer?
Ja, in Frankreich gibt es eine KFZ-Steuer, die sogenannte "Taxe sur les véhicules des sociétés" (TVS). Diese Steuer wird von Unternehmen erhoben, die Firmenfahrzeuge besitzen oder nutzen. Privatpersonen müssen hingegen keine spezielle KFZ-Steuer zahlen, da die Steuern auf den Kauf und den Besitz von Fahrzeugen bereits im Benzinpreis enthalten sind. Die Höhe der TVS hängt von verschiedenen Faktoren wie dem CO2-Ausstoß des Fahrzeugs ab. Es ist wichtig, die TVS fristgerecht zu zahlen, da bei Nichtbeachtung Strafen drohen können. **
Top-Angebote
Produkte zum Begriff Kfz-Betriebskosten:
-
Betriebskosten in der Praxis, Fachbücher von Martina WestnerDas Fachbuch "Betriebskosten in der Praxis" von Martina Westner bietet eine umfassende Anleitung zur rechtlich korrekten Abrechnung von Betriebskosten. Es berücksichtigt die aktuelle Rechtsprechung und behandelt zentrale Themen wie Vertragsgestaltung, Verteilerschlüssel und Fristen. Die 11. Auflage enthält wichtige Neuerungen, die durch das Bürokratieentlastungsgesetz eingeführt wurden, insbesondere in Bezug auf die Belegeinsicht. Das Buch ist praxisorientiert und bietet zahlreiche Beispiele, Checklisten und Musterschreiben, die Vermietenden und Verwaltern im Umgang mit Mietern wertvolle Unterstützung bieten. Die detaillierte Erläuterung der einzelnen Betriebskostenpositionen sowie die Aufteilung des CO2-Preises zwischen Vermieter und Mieter sind weitere Schwerpunkte. Dieses Werk ist ein unverzichtbares Hilfsmittel für alle, die sich mit der Thematik der Betriebskostenabrechnung auseinandersetzen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebskosten- und Heizkostenrecht, Fachbücher von Hans Langenberg, Kai ZeheleinZum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemässen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäss ebenso Schwierigkeiten wie die ordnungsgemässe Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbussen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick - Eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt - Ausführliches Stichwortregister zum schnellen Zugriff - Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage - Berücksichtigung aller einschlägigen Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen - Erstmals auch mit CO2KostAufG - Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten - Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG-Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS 40106 Digitale KfZ Zündlichtpistole für BenzinmotorenBGS 40106 Digitale Zündlichtpistole für Benzinmotoren Beschreibung: elektronische Winkeleinstellung ermöglicht ein genaues Anblitzen der Markierungen speziell geeignet für Motoren, die über keine Winkel-Markierung an der Riemenscheibe verfügen weitere Messungen sind über die gut ablesbare 7-Segment-Anzeige möglich: Schließwinkel bei 2-, 3-, 4-, 5-, 6- und 8-Zylinder-Motoren Spannungs- und Spannungsverlust-Test Motordrehzahl Zündwinkel 0 - 60 Drehzahl 200 - 9990 U/min Schließwinkel 0 - 99,9 %119,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Langenberg, Hans: Betriebskosten- und HeizkostenrechtBetriebskosten- und Heizkostenrecht , Zum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemäßen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäß ebenso Schwierigkeiten wie die ordnungsgemäße Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbußen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt ausführliches Stichwortregister zum schnellen Zugriff Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage Berücksichtigung aller einschlägiger Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen Erstmals auch mit CO2KostAufG Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG- Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer. , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250330, Autoren: Langenberg, Hans~Zehelein, Kai, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 578, Keyword: Abrechnungsfrist; Abrechnungspflicht; Abrechnungszeitraum; Abrechungen und Fristen; Begriff der Betriebskosten; Betriebskostenrecht; Betriebskostenvorauszahlung; Contracting; Energieeinsparverordnung; Heizkosten; Heizkostenabrechnung; Heizkostenverordnung; Instandhaltung; Instandsetzung; MietNovG; MiethöheverbesserungsG 2020; Mietpreisbremse; Pflicht; Prozess; Stromversorgung; Trinkwasserverordnung; Umlage; Umlage der Betriebskosten; Umlageschlüssel; Vorauszahlungen; Wasserversorgung; Wohnraummiete; Zeitraum, Fachschema: Betriebskosten~Kosten / Betriebskosten~Immobilienrecht~Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 612 Blätter, Länge: 240, Breite: 160, Höhe: 25, Gewicht: 727, Produktform: Kartoniert,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Betriebskosten von Steuer absetzen?
Welche Betriebskosten können von der Steuer abgesetzt werden? Dies hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel können jedoch Kosten wie Miete, Büromaterial, Versicherungen, Werbekosten, Reisekosten, Gehälter und Löhne von Mitarbeitern sowie Abschreibungen von der Steuer abgesetzt werden. Es ist wichtig, alle Ausgaben sorgfältig zu dokumentieren und sich gegebenenfalls von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle möglichen Betriebskosten korrekt abgesetzt werden. **
-
Wie viel Kfz Steuer?
Die Höhe der Kfz-Steuer hängt von verschiedenen Faktoren ab, wie beispielsweise dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Kraftstoff. Je nachdem, wie umweltfreundlich das Auto ist, variiert die Steuer. Es gibt auch regionale Unterschiede, da die Kfz-Steuer von den einzelnen Bundesländern festgelegt wird. Um den genauen Betrag der Kfz-Steuer für ein bestimmtes Fahrzeug zu erfahren, kann man sich an die örtliche Zulassungsstelle oder das Finanzamt wenden. Es gibt auch Online-Rechner, mit denen man die voraussichtliche Höhe der Kfz-Steuer für ein bestimmtes Fahrzeug berechnen kann. **
-
Was kostet KFZ Steuer?
Die Kosten für die KFZ-Steuer hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Alter des Fahrzeugs. In Deutschland wird die KFZ-Steuer vom Finanzamt berechnet und jährlich erhoben. Die genaue Höhe der KFZ-Steuer kann daher je nach Fahrzeugtyp und individuellen Merkmalen variieren. Es lohnt sich, im Voraus zu prüfen, wie hoch die KFZ-Steuer für das jeweilige Fahrzeug ausfällt, um unangenehme Überraschungen zu vermeiden. Es gibt auch Online-Rechner, die dabei helfen können, die voraussichtlichen Kosten für die KFZ-Steuer zu ermitteln. **
-
Ist die KFZ Steuer eine direkte Steuer?
Ist die KFZ Steuer eine direkte Steuer? Die KFZ Steuer ist eine indirekte Steuer, da sie nicht direkt von den Bürgern an den Staat gezahlt wird, sondern über den Besitz oder die Nutzung eines Kraftfahrzeugs erhoben wird. Sie wird daher als Verbrauchssteuer betrachtet. Im Gegensatz dazu sind direkte Steuern solche, die direkt von den Bürgern an den Staat gezahlt werden, wie z.B. die Einkommensteuer. Die KFZ Steuer basiert auf bestimmten Kriterien wie Hubraum, CO2-Emissionen und Fahrzeugtyp und wird daher als indirekte Steuer eingestuft. **
Ähnliche Suchbegriffe für Kfz-Betriebskosten
-
BGS 40107 Digitale KfZ Zündlichtpistole für DieselmotorenBGS 40106 Digitale Zündlichtpistole für Benzinmotoren Beschreibung: elektronische Winkeleinstellung ermöglicht eine genaues Anblitzen der Markierungen speziell geeignet für Motoren die über keine Winkel-Markierung an der Riemenscheibe verfügen weitere Messungen sind über die gut ablesbare 7-Segment Anzeige möglich: Schließwinkel bei 2-, 3-, 4-, 5-, 6- und 8-Zylinder Spannungs- und Spannungsverlust-Test Motordrehzahl auch verwendbar zur Einspritzbeginn-Prüfung bei Dieselmotoren Signalabnahme erfolgt über Piezogeber zur Montage auf der Dieselleitung Zündwinkel 0 - 60 Drehzahl 200 - 9990 U/min Schließwinkel 0 - 99,9 % Spannungsversorgung 12 V264,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Betriebskosten« orange, 29.7x31.5 cmThemenringbuch mit Register »Meine Betriebskosten«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: orange, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
KFZ 011150 - KFZ - Kennzeichenhalter, rahmenlosDiese rahmenlose Kennzeichenhalterung ist für gerade und gewölbte Stoßstangen geeignet. • für Norm-Kennzeichen der Maße 52 x 11 cm oder kleiner • zur rahmenlosen Montage der Kennzeichen • kann auf die Abmessungen aller Kennzeichen angepasst werden • extra starker Halt mit 0,8 mm dicker Selbstklebefolie Inhalt • Klettbänder 49 x 8 cm • Selbstklebefolie • Plastikspachtel Hinweis • für ein Kennzeichen12,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer meldet KFZ Steuer an?
Die KFZ-Steuer wird in der Regel vom Fahrzeughalter oder der Fahrzeughalterin angemeldet. Dies geschieht entweder persönlich bei der örtlichen Zulassungsstelle oder online über das entsprechende Portal. Die Höhe der KFZ-Steuer hängt von verschiedenen Faktoren wie dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Kraftstoff ab. Es ist wichtig, die KFZ-Steuer fristgerecht zu zahlen, da bei Nichtzahlung Sanktionen drohen können. Bei Fragen zur KFZ-Steuer und deren Anmeldung kann man sich an die örtliche Zulassungsstelle oder das Finanzamt wenden. **
-
Wird die KFZ Steuer abgebucht?
Die KFZ-Steuer wird in der Regel nicht automatisch abgebucht, sondern muss vom Fahrzeughalter selbst überwiesen werden. Es gibt jedoch die Möglichkeit, eine Einzugsermächtigung zu erteilen, damit die KFZ-Steuer automatisch vom Konto abgebucht wird. Dafür muss eine entsprechende Vereinbarung mit dem Finanzamt getroffen werden. Es ist wichtig, die Zahlungsfristen für die KFZ-Steuer im Blick zu behalten, um eventuelle Mahngebühren zu vermeiden. Falls die KFZ-Steuer nicht rechtzeitig bezahlt wird, kann dies zu Bußgeldern oder anderen Konsequenzen führen. **
-
Wie berechnet sich KFZ Steuer?
Die KFZ-Steuer wird in Deutschland anhand verschiedener Faktoren berechnet, darunter Hubraum, CO2-Emissionen und Kraftstoffart des Fahrzeugs. Je nach Fahrzeugtyp und Umweltverträglichkeit können unterschiedliche Steuersätze gelten. Die genaue Höhe der Steuer wird anhand dieser Faktoren in einer Steuertabelle festgelegt. Es gibt auch Sonderregelungen für bestimmte Fahrzeuge, wie beispielsweise Elektroautos, die oft von der KFZ-Steuer befreit sind. Die KFZ-Steuer wird jährlich erhoben und muss vom Halter des Fahrzeugs bezahlt werden. **
-
Hat Frankreich eine KFZ Steuer?
Ja, in Frankreich gibt es eine KFZ-Steuer, die sogenannte "Taxe sur les véhicules des sociétés" (TVS). Diese Steuer wird von Unternehmen erhoben, die Firmenfahrzeuge besitzen oder nutzen. Privatpersonen müssen hingegen keine spezielle KFZ-Steuer zahlen, da die Steuern auf den Kauf und den Besitz von Fahrzeugen bereits im Benzinpreis enthalten sind. Die Höhe der TVS hängt von verschiedenen Faktoren wie dem CO2-Ausstoß des Fahrzeugs ab. Es ist wichtig, die TVS fristgerecht zu zahlen, da bei Nichtbeachtung Strafen drohen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.