Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **

Ähnliche Suchbegriffe für Göhler
Top-Angebote
Produkte zum Begriff Göhler:
-
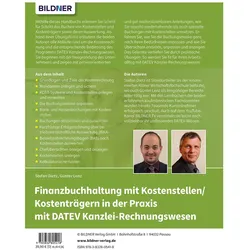
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Steuer-Berater 2022 - Handel Vollversion, 1 Lizenz Windows Steuer-Software für WindowsMachen Sie das Beste aus Ihrer Einkommensteuererklärung: Mit WISO Steuer holen Sie sich vom Finanzamt zurück, was Ihnen zusteht. Genial: WISO Steuer-Berater führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. Komplizierte Sachverhalte werden ganz einfach per Video erklärt. WISO Steuer-Berater ist immer aktuell, denn rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update in die Software eingespielt. Alle Aktualisierungen für das Steuerjahr 2020 sind im Kaufpreis enthalten, Sie zahlen nichts extra. Die Beraterausgabe des WISO Steuer-Sparbuchs richtet sich vor allem an Steuerberater und Lohnsteuerhilfe-Vereine. Sie ermöglicht unbegrenzt viele Einkommensteuererklärungen für das Veranlagungsjahr 2021 und bietet professionelle Zusatzfunktionen wie die Mandantenverwaltung oder den ELSTER-Stapelversand.206,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **

Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
Top-Angebote
Produkte zum Begriff Göhler:
-
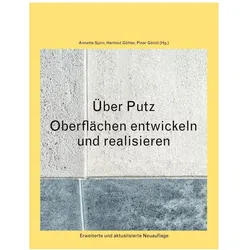
Über Putz, Fachbücher von Annette Spiro, Hartmut Göhler, Petra Dariz, Wilhelm GlaserPutzoberflächen haben neben einem grossen praktischen auch einen hohen ästhetischen Wert. Heute finden sie oftmals als Bestandteil von verputzten Aussenwärmedämmungen Anwendung; meist wird dabei auf Standardlösungen zurückgegriffen, die von den Herstellern als Systeme angeboten werden. Das Potenzial von Putz geht allerdings weit über die gängige Anwendungspraxis hinaus. Die Publikation lädt ein, dem Handwerker beim Mischen und Aufbringen von Putz über die Schulter zu schauen und die vielfältigen Möglichkeiten auszuloten, die das Material bietet. Detaillierte Rezepturen, entwickelt und getestet an der ETH Zürich, sowie ein bebildertes Glossar bieten eine praktische Anleitung und machen die Publikation zu einem wertvollen Handbuch und Ratgeber. Die Beiträge wurden für die Neuauflage überarbeitet und teils wesentlich erweitert. Sie werden ergänzt durch Einblicke in aktuelle Forschungsarbeiten zu digitalen Putztechniken sowie zwei neue Interviews.66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EPÜ-, EPGÜ- und PCT-Tabellen, Fachbücher von Markus Gabriel, Karen Göhler, Benjamin Teufel, Christian RenzDas Tabellenbuch bietet einen klaren Überblick über die patentrelevanten Verfahren gemäss dem EPÜ, EPGV (Übereinkommen über ein einheitliches Patentgericht) und dem PCT. Die tabellarische Struktur ermöglicht einen einfachen Zugang zu den rechtlichen Normen, der Rechtsprechung, den Richtlinien, den geltenden Fristen, Gebühren und Optionen zur Behebung von Mängeln als rechtliche Ketten. Unabhängige Kapitel zu allen relevanten Verfahren (Erteilung, Einspruch, Beschwerdeverfahren) und dem europäischen Patent mit einheitlicher Wirkung ermöglichen es dem Leser, schnell auf den gewünschten Prozess und die daraus resultierenden Handlungsmöglichkeiten zuzugreifen. Darüber hinaus bieten spezialisierte Kapitel Unterstützung zu Fristen, Prioritäten, Änderungsmöglichkeiten, Teilanmeldungen, Vertretungsregelungen, mündlichen Verhandlungen, materiellem Recht, der EQE und dem US-Patentrecht. Highlights der 13. Auflage: • Detaillierte Übersichten: - EPÜ, EPGV und PCT, - Materielles Patentrecht und mündliche Verhandlungen, - EQE und e-EQE • Erweiterung der Übersichten zum einheitlichen Patent • Straffung und eine noch workflow-orientiertere Präsentation der verbleibenden Kapitel • Neueste Rechtsprechung der Beschwerdekammern des EPA • Neueste gesetzliche Änderungen (Stand Oktober 2024) • Vergleichende Übersichten der Gebühren für EPÜ, PCT und EPGV • Verweis auf aktuelle Richtlinien (EPÜ-Richtlinien und PCT-EPO-Richtlinien) • Übersichten: USPTO, ARIPO, OAPI.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Ähnliche Suchbegriffe für Göhler
-
WISO Steuer-Berater 2022 - Handel Vollversion, 1 Lizenz Windows Steuer-Software für WindowsMachen Sie das Beste aus Ihrer Einkommensteuererklärung: Mit WISO Steuer holen Sie sich vom Finanzamt zurück, was Ihnen zusteht. Genial: WISO Steuer-Berater führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. Komplizierte Sachverhalte werden ganz einfach per Video erklärt. WISO Steuer-Berater ist immer aktuell, denn rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update in die Software eingespielt. Alle Aktualisierungen für das Steuerjahr 2020 sind im Kaufpreis enthalten, Sie zahlen nichts extra. Die Beraterausgabe des WISO Steuer-Sparbuchs richtet sich vor allem an Steuerberater und Lohnsteuerhilfe-Vereine. Sie ermöglicht unbegrenzt viele Einkommensteuererklärungen für das Veranlagungsjahr 2021 und bietet professionelle Zusatzfunktionen wie die Mandantenverwaltung oder den ELSTER-Stapelversand.206,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Göhler, Erich: Gesetz über Ordnungswidrigkeiten. OWiGGesetz über Ordnungswidrigkeiten. OWiG , Zum Werk Dieser bewährte Kommentar zeichnet sich aus durch übersichtliche, prägnante, verständliche und praxisbezogene Erläuterungen Beschränkung auf aktuelle Fragen vollständige und laufende Auswertung der Rechtsprechung und des Schrifttums besonders ausführliche Behandlung aller Fragen, die in Bußgeldverfahren wegen Verkehrsordnungswidrigkeiten in der täglichen Praxis eine große Rolle spielen Vorteile auf einen Blick Referenzwerk für alle Verfahrensbeteiligten praxisgerecht und zugleich wissenschaftlich fundiert handlich und kompakt Zur Neuauflage Die 19. Auflage befindet sich auf dem Stand Herbst 2023 und verarbeitet alle Novellierungen des Ordnungswidrigkeitengesetzes seit Erscheinen der Vorauflage, so u.a. 60. Gesetz zur Änd. des Strafgesetzbuches - Modernisierung des Schriftenbegriffs und anderer Begriffe sowie Erweiterung der Strafbarkeit nach den §§ 86, 86a, 111 und 130 des Strafgesetzbuches bei Handlungen im Ausland v. 30.11.2020 61. Gesetz zur Änd. des Strafgesetzbuches - Umsetzung der RL (EU) 2019/713 des Europäischen Parlaments und des Rates v. 17. April 2019 zur Bekämpfung von Betrug und Fälschung im Zusammenhang mit unbaren Zahlungsmitteln und zur Ersetzung des Rahmenbeschlusses 2001/413/JI des Rates v. 10.3.2021 Gesetz zur Anpassung der Regelungen über die Bestandsdatenauskunft an die Vorgaben aus der Entscheidung des BVerfG v. 27.5.2020 v. 30.3.2021 Gesetz zur Fortentwicklung der Strafprozessordnung und zur Änd. weiterer Vorschriften v. 25.6.2021 Gesetz zum Ausbau des elektronischen Rechtsverkehrs mit den Gerichten und zur Änd. weiterer Vorschriften v. 5.10.2021 Zweites Gesetz zur Änd. schifffahrtsrechtlicher Vorschriften v. 14.3.2023 u.v.m. Zielgruppe Für Richterschaft, Staatsanwaltschaft und Rechtsanwaltschaft, Verwaltungsbehörden auf allen Ebenen, die für den Erlass von Bußgeldbescheiden zuständig sind. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 19., neubearbeitete Auflage, Erscheinungsjahr: 20240222, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#18#, Autoren: Göhler, Erich~Seitz, Helmut~König, Peter~Gürtler, Franz~Bauer, Martin~Thoma, Anselm, Edition: NED, Auflage: 24019, Auflage/Ausgabe: 19., neubearbeitete Auflage, Seitenzahl/Blattzahl: 1748, Keyword: Bußgeld; Bußgeldbehörde; Bußgeldverfahren; Elektronischer Rechtsverkehr; Geschäftsführer; Haftung; OWiG; Ordnungswidrigkeitengesetz; Strafrecht; Verkehrsverstoß, Fachschema: Ordnungswidrigkeit~Verwaltungsrecht - Verwaltungssachen~Strafrecht, Fachkategorie: Strafrecht, allgemein, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1814 Blätter, Länge: 200, Breite: 140, Höhe: 61, Gewicht: 1210, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
-
Welche Software für Buchhaltung?
Welche Anforderungen haben Sie an die Buchhaltungssoftware? Benötigen Sie Funktionen wie Rechnungsstellung, Kassenbuchführung, oder Budgetverwaltung? Welche Art von Unternehmen führen Sie und wie groß ist Ihr Budget für die Software? Haben Sie bereits Erfahrungen mit bestimmten Buchhaltungsprogrammen gemacht? Welche spezifischen Funktionen sind Ihnen besonders wichtig bei der Auswahl einer Buchhaltungssoftware? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.