Domain digitale-finanzbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
digitale-finanzbuchhaltung.de um.
Sind Sie am Kauf der Domain
digitale-finanzbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-finanzbuchhaltung.de kaufen?
Wie berechnet man mit der Formel "xe b2a" die Extremstellen?
Die Formel "xe b2a" ist keine gängige Formel zur Berechnung von Extremstellen. Es scheint sich um eine fehlerhafte oder unvollständige Formel zu handeln. Um Extremstellen einer Funktion zu berechnen, benötigt man normalerweise die Ableitung der Funktion und setzt diese gleich null, um die kritischen Punkte zu finden. Anschließend kann man die zweite Ableitung verwenden, um zu bestimmen, ob es sich um ein Minimum oder Maximum handelt. **
Wie berechnet man mit der Formel xe b2a die Extremstellen?
Um die Extremstellen einer Funktion mit der Formel xe b2a zu berechnen, muss man die Ableitung der Funktion bilden und diese gleich null setzen. Die Lösungen dieser Gleichung sind die x-Koordinaten der Extremstellen. Anschließend kann man die y-Koordinaten der Extremstellen berechnen, indem man die x-Werte in die Funktion einsetzt. **
Ähnliche Suchbegriffe für B2a
Top-Angebote
Produkte zum Begriff B2a:
-
Buchhaltung. Rechnungswesen Teil 3, Prüfungsbestandteil Finanzbuchhaltung zur Fachkraftprüfung für Vertrieb, Personalwesen, Rechnungswesen mit KlausurBuchhaltung. Rechnungswesen Teil 3, Prüfungsbestandteil Finanzbuchhaltung Zur Fachkraftprüfung Für Vertrieb, Personalwesen, Rechnungswesen Mit Klausur Und Musterlösung, Taschenbuch Von Claudia Figiel, Grin, 978-3-656-10129-1, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Leitungsschutzschalter B2A 1polig 6kA 230/400VLeitungsschutzschalter 230/400V 6kA, 1-polig, B, 2A Leitungsschutzschalter SENTRON 5SL für den sicheren Kurzschluss- und Überlastschutz für Standardanwendungen im Wohn- und Zweckbau. Werkzeuglose Montage und Demontage des Geräts. Einfache Verdrahtung der Einspeisung durch die hinten liegende Sammelschiene. Die Leitungsschutzschalter 5SL sind erhältlich in 1-, 2-, 3-, 4- sowie in 1+N- und 3+N-poliger Ausführung sowie in weiteren Sondertypen. Das umfangreiche Zubehör, wie z.B. Hilfsschalter, ermöglicht die vielfältige Erweiterung der Funktionen. Einfach sicher mit den Schutzgeräten von SENTRON.8,56 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
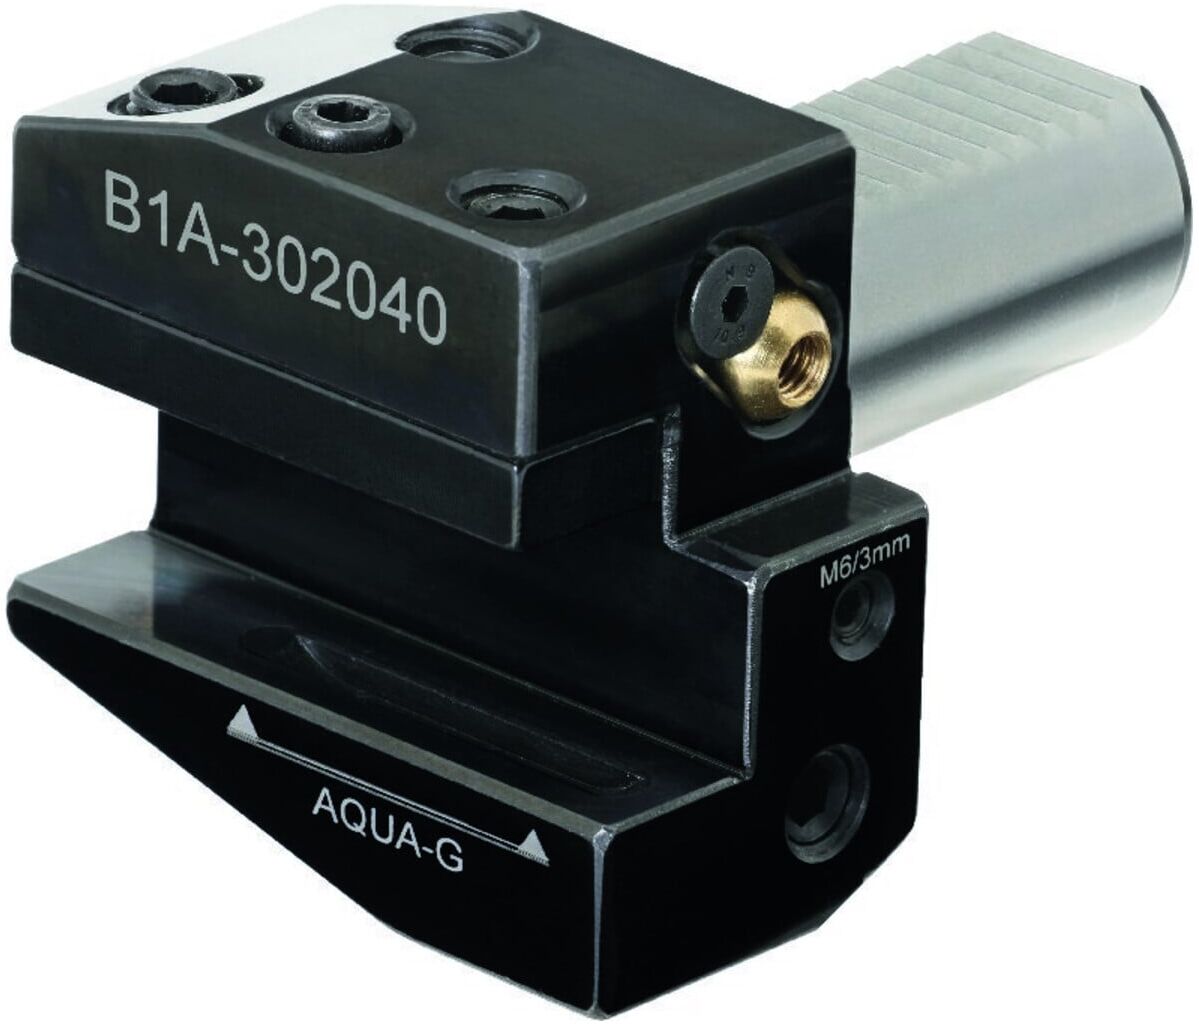
VDI-Halter DIN69880 B2A-30x20x40 ; Wilke (92B2A-302040)Einleitung VDI-Radial-Werkzeughalter, Form B1A/B2A Eigenschaften • DIN 69880\n• Für die Außenbearbeitung\n• Schaft und Anlagefläche gehärtet und geschliffen\n• Mit Kühlmittelübergabebohrung (92B2A-302040)93,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Top-Angebote
Produkte zum Begriff B2a:
-
Endress+Hauser RSG35 RSG35-B2ADer Ecograph T RSG35 ist ein universeller Datenmanager, der alle analogen oder digitalen Eingangssignale erfasst, anzeigt und überwacht. Die Messwerte werden sicher gespeichert und die Grenzwerte überwacht. Vor Ort ermöglicht der Navigator eine intuitive Bedienung. Auch eine Fernkonfiguration und -bedienung am PC ist dank des integrierten Webservers möglich - eine zusätzliche Software muss nicht installiert werden.1531,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung. Rechnungswesen Teil 3, Prüfungsbestandteil Finanzbuchhaltung zur Fachkraftprüfung für Vertrieb, Personalwesen, Rechnungswesen mit KlausurBuchhaltung. Rechnungswesen Teil 3, Prüfungsbestandteil Finanzbuchhaltung Zur Fachkraftprüfung Für Vertrieb, Personalwesen, Rechnungswesen Mit Klausur Und Musterlösung, Taschenbuch Von Claudia Figiel, Grin, 978-3-656-10129-1, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man mit der Formel "xe b2a" die Extremstellen?
Die Formel "xe b2a" ist keine gängige Formel zur Berechnung von Extremstellen. Es scheint sich um eine fehlerhafte oder unvollständige Formel zu handeln. Um Extremstellen einer Funktion zu berechnen, benötigt man normalerweise die Ableitung der Funktion und setzt diese gleich null, um die kritischen Punkte zu finden. Anschließend kann man die zweite Ableitung verwenden, um zu bestimmen, ob es sich um ein Minimum oder Maximum handelt. **
-
Wie berechnet man mit der Formel xe b2a die Extremstellen?
Um die Extremstellen einer Funktion mit der Formel xe b2a zu berechnen, muss man die Ableitung der Funktion bilden und diese gleich null setzen. Die Lösungen dieser Gleichung sind die x-Koordinaten der Extremstellen. Anschließend kann man die y-Koordinaten der Extremstellen berechnen, indem man die x-Werte in die Funktion einsetzt. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für B2a
-
Siemens Leitungsschutzschalter B2A 1polig 6kA 230/400VLeitungsschutzschalter 230/400V 6kA, 1-polig, B, 2A Leitungsschutzschalter SENTRON 5SL für den sicheren Kurzschluss- und Überlastschutz für Standardanwendungen im Wohn- und Zweckbau. Werkzeuglose Montage und Demontage des Geräts. Einfache Verdrahtung der Einspeisung durch die hinten liegende Sammelschiene. Die Leitungsschutzschalter 5SL sind erhältlich in 1-, 2-, 3-, 4- sowie in 1+N- und 3+N-poliger Ausführung sowie in weiteren Sondertypen. Das umfangreiche Zubehör, wie z.B. Hilfsschalter, ermöglicht die vielfältige Erweiterung der Funktionen. Einfach sicher mit den Schutzgeräten von SENTRON.8,56 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
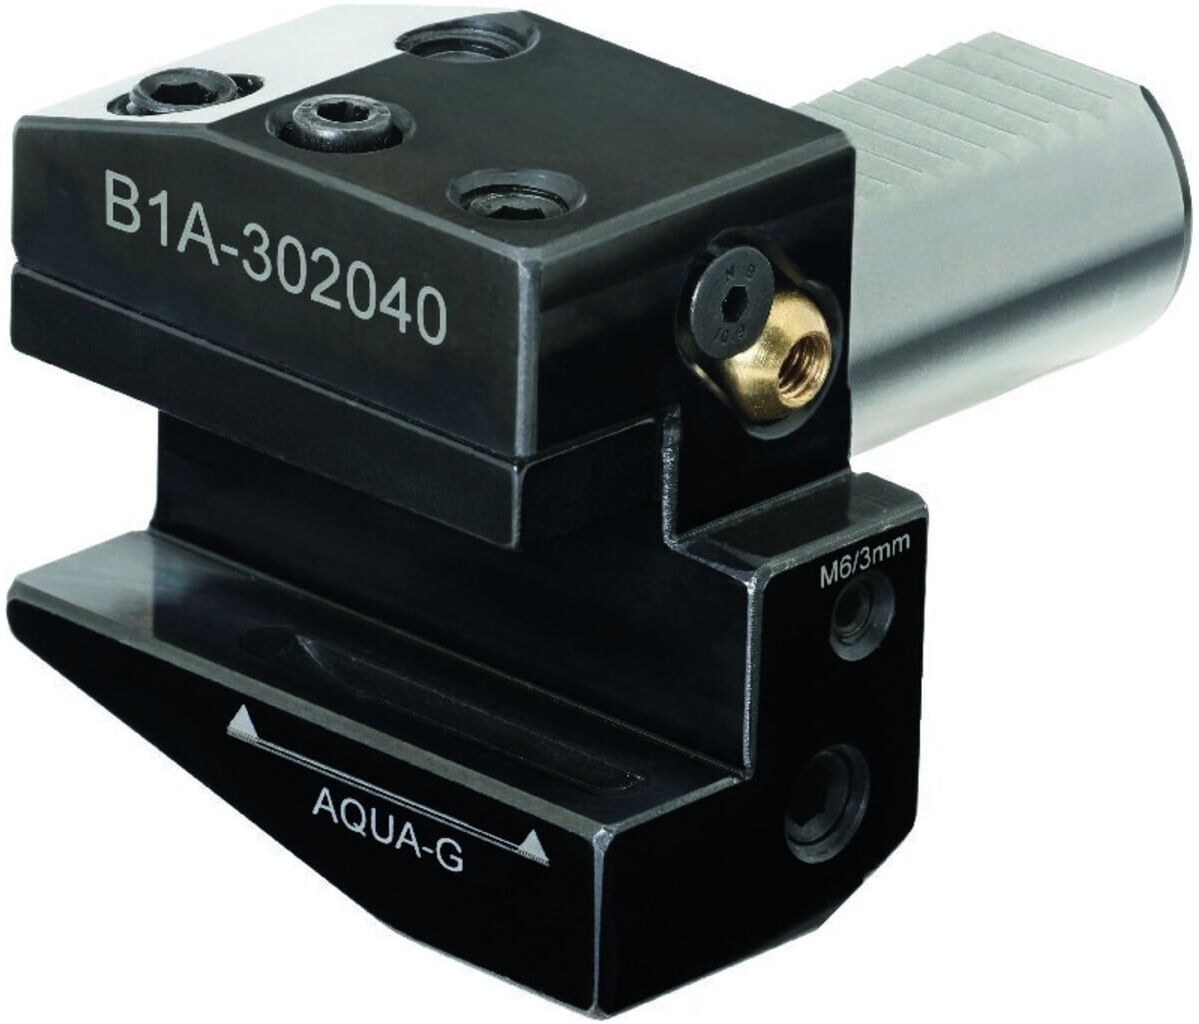
VDI-Halter DIN69880 B2A-30x20x40 ; Wilke (92B2A-302040)Einleitung VDI-Radial-Werkzeughalter, Form B1A/B2A Eigenschaften • DIN 69880\n• Für die Außenbearbeitung\n• Schaft und Anlagefläche gehärtet und geschliffen\n• Mit Kühlmittelübergabebohrung (92B2A-302040)93,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VDI-Halter DIN69880 B2A-50x25x44 ; Wilke (92B2A-502544)Einleitung VDI-Radial-Werkzeughalter, Form B1A/B2A Eigenschaften • DIN 69880\n• Für die Außenbearbeitung\n• Schaft und Anlagefläche gehärtet und geschliffen\n• Mit Kühlmittelübergabebohrung (92B2A-502544)157,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
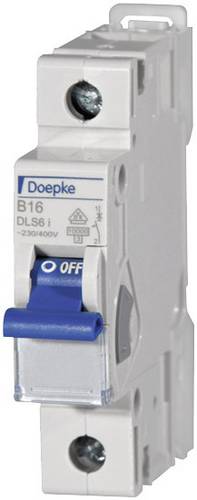
Doepke 09916013 DLS6I B2A 1polig 10KA Leitungsschutzschalter 1polig 2A 230VLeitungsschutzschalter (MCB) schützen Kabel, Leitungen und Installationsgeräte gegen Überlast und Kurzschluss und somit vor Beschädigungen. Die Baureihe DLS 6 bietet eine große Auswahl verschiedener Typen für den Einsatz in Wohn- und Zweckgebäude und im industriellen Bereich. Ihre geringe Bauhöhe bietet viel Platz für die Verdrahtung. Die Leitungsschutzschalter DLS 6 lassen sich durch ihren großen Klemmbereich einfach montieren. Ein breites Angebot an Zubehör sorgt für universelle Einsatzmöglichkeiten. Die Ausführung DLS 6i eignet sich durch ihr hohes Bemessungsschaltvermögen von 10 kA besonders für den Einsatz in Industrieanlagen. Schalter mit der Auslösecharakteristik B stellen den Standardschutz für Licht- und Steckdosenkreise sicher. Eigenschaften: - hohes Bemessungsschaltvermögen für den Einsatz in Industrieanlagen - Zugbügelklemmen mit weitem Klemmquerschnittsbereich für Schienen- und Leitungsverdrahtung auf beiden Anschlussseiten - Ausführungen ein-, zwei-, drei- und vierpolig, sowie 1+N, 3+N - spezielle Schnellbefestigung zur Entnahme auch mehrerer Leitungsschutzschalter aus dem unteren oder oberen Schienenverbund - großes, klappbares Beschriftungsfenster für einen sicheren Halt und Schutz des Etiketts - Verwendung von handelsüblichen Verdrahtungsschienen - ON/OFF-Schaltstellungsanzeige am Schaltknebel - Zubehör rechts nachrüstbar - kostenlose Beschriftungssoftware Montageart: - Schnellbefestigung auf Tragschiene - Einbaulage beliebig Einsatzgebiete: - geeignet10,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.